ISTILAH Creating Shared Value atau CSV semakin sering digunakan dalam pembahasan tanggung jawab sosial perusahaan. Berbagai program, mulai dari pelatihan UMKM, bantuan alat produksi, pengembangan kelompok tani, hingga pembinaan desa wisata, diperkenalkan sebagai bentuk penciptaan nilai bersama.
Penggunaan istilah tersebut menandai perkembangan positif. Perusahaan tidak lagi sekadar ingin menyalurkan bantuan, tetapi mulai berupaya menciptakan manfaat yang berkelanjutan bagi masyarakat sekaligus mendukung keberlanjutan bisnis. Namun, penggunaan istilah CSV secara terlalu luas juga menyimpan persoalan. Tidak semua program yang memberikan manfaat kepada masyarakat dan perusahaan dapat langsung disebut sebagai Creating Shared Value.
Program pemberdayaan masyarakat tetap dapat menjadi program yang penting, relevan, dan berdampak meskipun tidak dikategorikan sebagai CSV. Persoalannya bukan apakah CSV lebih baik daripada pendekatan tanggung jawab sosial lainnya, melainkan apakah suatu program benar-benar memiliki mekanisme penciptaan nilai bersama.
Ketika Hampir Semua Program Disebut CSV
Dalam praktiknya, sebuah program kerap disebut sebagai CSV karena menghasilkan dua jenis manfaat. Masyarakat memperoleh pelatihan atau bantuan, sedangkan perusahaan mendapatkan reputasi positif, hubungan yang lebih baik dengan masyarakat, atau dukungan terhadap kegiatan operasionalnya.
Sebagai contoh, perusahaan memberikan pelatihan kewirausahaan kepada masyarakat di sekitar wilayah operasi. Setelah program berjalan, peserta memperoleh pengetahuan baru dan perusahaan mendapatkan apresiasi dari pemerintah daerah. Karena kedua pihak dianggap memperoleh manfaat, program tersebut kemudian diklaim sebagai CSV.
Kesimpulan seperti ini belum tentu tepat.
Reputasi yang membaik, publikasi positif, peningkatan penerimaan masyarakat, atau terpenuhinya kewajiban perusahaan memang merupakan manfaat penting. Namun, manfaat tersebut tidak dengan sendirinya menunjukkan bahwa nilai bersama telah tercipta. Jika manfaat bisnis hanya muncul sebagai konsekuensi tidak langsung dari kegiatan sosial, sedangkan programnya tidak terhubung dengan strategi, produk, pasar, rantai nilai, maupun daya saing perusahaan, program tersebut lebih tepat ditempatkan sebagai CSR strategis atau pemberdayaan masyarakat.
Michael E. Porter dan Mark R. Kramer mendefinisikan CSV sebagai penciptaan nilai ekonomi melalui cara-cara yang sekaligus menghasilkan nilai bagi masyarakat dengan menjawab kebutuhan dan tantangan sosial. Mereka menempatkan CSV pada inti strategi bisnis, bukan sebagai kegiatan filantropi yang terpisah dari aktivitas utama perusahaan (Porter & Kramer, 2011).
Di sinilah letak pembeda utamanya: manfaat sosial dan manfaat bisnis tidak berjalan pada dua jalur yang terpisah, tetapi saling memperkuat dalam satu mekanisme penciptaan nilai.
Program yang Baik Belum Tentu CSV
Kecenderungan untuk menyebut hampir semua program pemberdayaan sebagai CSV dapat dipahami. Istilah CSV terdengar strategis, inovatif, dan dekat dengan kepentingan bisnis. Akan tetapi, pemaksaan label CSV justru berisiko mengaburkan tujuan dan karakter program.
Program bantuan pangan kepada masyarakat terdampak bencana, misalnya, merupakan tindakan yang penting dan dibutuhkan. Meskipun demikian, program tersebut tidak harus disebut CSV apabila tidak memiliki hubungan langsung dengan penciptaan nilai ekonomi atau penguatan daya saing perusahaan.
Demikian pula dengan pelatihan keterampilan bagi kelompok masyarakat. Program itu dapat disebut pemberdayaan apabila mampu meningkatkan kapasitas dan kemandirian penerima manfaat. Namun, program tersebut baru memiliki karakteristik CSV ketika kapasitas yang dibangun juga berhubungan dengan kebutuhan dan strategi bisnis perusahaan.
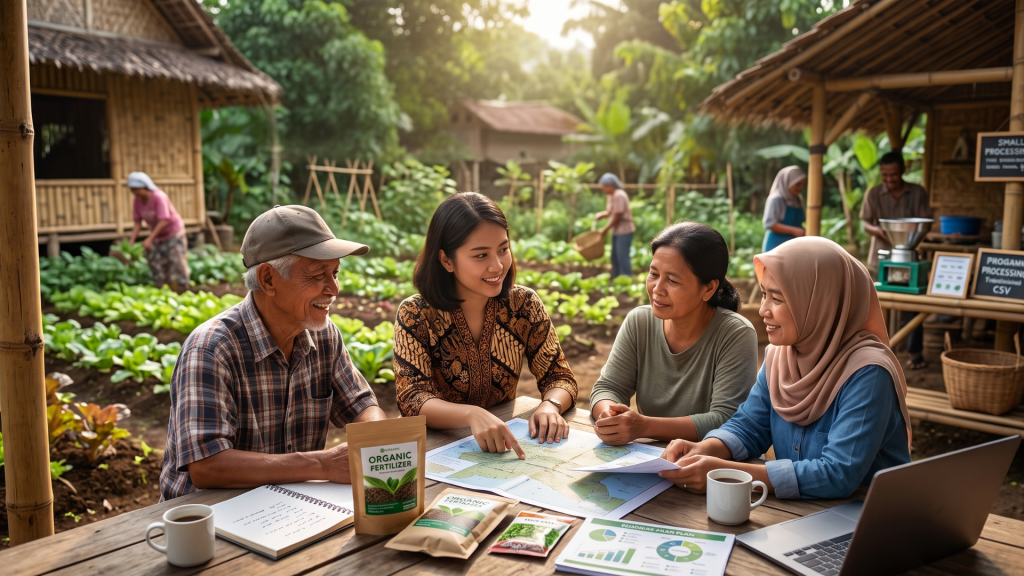
Misalnya, sebuah perusahaan pengolahan pangan mendampingi petani lokal untuk meningkatkan kualitas, produktivitas, dan keberlanjutan hasil pertanian. Petani memperoleh peningkatan pendapatan dan kepastian pasar. Pada saat yang sama, perusahaan memperoleh bahan baku dengan mutu lebih baik, pasokan lebih stabil, biaya pengadaan yang lebih efisien, atau risiko rantai pasok yang lebih rendah.
Dalam contoh tersebut, penyelesaian masalah petani bukan hanya kegiatan sosial yang berdiri di luar bisnis. Peningkatan kesejahteraan dan kapasitas petani menjadi bagian dari penguatan rantai nilai perusahaan. Semakin kuat kondisi petani, semakin kuat pula keberlanjutan pasokan perusahaan.
Sebaliknya, apabila perusahaan pengolahan pangan memberikan pelatihan kerajinan kepada masyarakat tanpa keterkaitan dengan produk, pasar, tenaga kerja, atau rantai nilainya, program tersebut tetap dapat memberikan dampak positif, tetapi belum tentu dapat disebut CSV.
Dengan kata lain, CSV bukan label kualitas. Program yang bukan CSV tidak berarti program yang buruk. Setiap pendekatan memiliki tujuan dan fungsi yang berbeda. ISO 26000 sendiri menempatkan tanggung jawab sosial dalam cakupan yang luas, yaitu tanggung jawab organisasi atas dampaknya terhadap masyarakat dan lingkungan. Dengan demikian, tidak seluruh bentuk tanggung jawab sosial harus menghasilkan keuntungan ekonomi langsung bagi perusahaan (ISO, 2010).
Tiga Jalur Penciptaan Nilai Bersama
Porter dan Kramer mengemukakan tiga jalur utama yang dapat digunakan perusahaan untuk menciptakan nilai bersama, yaitu merancang kembali produk dan pasar, mendefinisikan kembali produktivitas dalam rantai nilai, serta mendukung pengembangan klaster lokal (Porter & Kramer, 2011).
1. Merancang Kembali Produk dan Pasar
Perusahaan dapat mengembangkan produk atau layanan yang menjawab kebutuhan sosial yang belum terpenuhi. Kebutuhan tersebut dapat berkaitan dengan kesehatan, pendidikan, akses keuangan, energi, perumahan, mobilitas, pangan, atau kebutuhan dasar lainnya.
Dalam pendekatan ini, persoalan sosial tidak hanya dipandang sebagai objek bantuan, tetapi juga sebagai ruang inovasi. Perusahaan mencari cara agar produk atau layanan dapat menjangkau kelompok yang sebelumnya belum terlayani dengan tetap menghasilkan nilai ekonomi.
Contohnya adalah pengembangan layanan keuangan yang lebih mudah diakses oleh pelaku usaha mikro. Masyarakat mendapatkan akses terhadap pembiayaan dan layanan keuangan yang lebih aman, sementara perusahaan memperoleh pasar baru dan memperluas basis konsumennya.
Akan tetapi, penjualan produk kepada masyarakat berpenghasilan rendah juga tidak otomatis menjadi CSV. Perusahaan perlu memastikan bahwa produk tersebut benar-benar menjawab kebutuhan sosial, terjangkau, aman, dan menghasilkan perbaikan kondisi bagi penggunanya. Tanpa dimensi tersebut, perusahaan mungkin hanya memperluas pasar tanpa menciptakan nilai sosial yang berarti.
2. Mendefinisikan Kembali Produktivitas dalam Rantai Nilai
Persoalan sosial dan lingkungan sering kali memengaruhi produktivitas perusahaan. Rendahnya keterampilan tenaga kerja, kondisi kesehatan yang buruk, penggunaan energi yang tidak efisien, kerusakan lingkungan, lemahnya pemasok lokal, dan tingginya limbah dapat meningkatkan biaya sekaligus menciptakan risiko bisnis.
Perusahaan dapat menciptakan nilai bersama ketika penyelesaian persoalan tersebut meningkatkan kesejahteraan pemangku kepentingan sekaligus memperbaiki produktivitas rantai nilai.
Pelatihan kepada pemasok lokal, misalnya, dapat meningkatkan kapasitas produksi dan pendapatan pemasok. Pada saat yang sama, perusahaan memperoleh pasokan yang lebih berkualitas dan mengurangi risiko keterlambatan. Program keselamatan dan kesehatan pekerja dapat meningkatkan perlindungan tenaga kerja sekaligus menekan kecelakaan, absensi, dan gangguan operasional.
Pada jalur ini, program sosial tidak ditempatkan sebagai kegiatan tambahan setelah proses bisnis berlangsung. Intervensinya menjadi bagian dari perbaikan cara perusahaan memperoleh bahan baku, memproduksi barang, mengelola tenaga kerja, mendistribusikan produk, dan menggunakan sumber daya.
3. Mengembangkan Klaster Lokal yang Mendukung
Keberhasilan perusahaan juga dipengaruhi oleh kondisi wilayah tempatnya beroperasi. Infrastruktur, kualitas pemasok, kapasitas tenaga kerja, lembaga pendidikan, pelaku UMKM, regulasi lokal, dan hubungan antaraktor dapat menentukan produktivitas perusahaan.
Karena itu, perusahaan dapat menciptakan nilai bersama dengan memperkuat ekosistem lokal yang berkaitan dengan kegiatan usahanya. Bentuknya dapat berupa pengembangan pemasok lokal, peningkatan kompetensi tenaga kerja, penguatan lembaga ekonomi, pembangunan infrastruktur pendukung, atau kolaborasi dengan pemerintah dan lembaga pendidikan.
Pengembangan klaster lokal berbeda dari program yang hanya memberikan bantuan kepada kelompok di sekitar perusahaan. Harus terdapat hubungan yang jelas antara kapasitas ekosistem yang diperkuat, perubahan yang dialami masyarakat, dan nilai ekonomi yang dihasilkan bagi perusahaan.
Permasalahan sosial yang kompleks juga tidak selalu dapat diselesaikan perusahaan sendirian. Pemerintah, organisasi masyarakat sipil, masyarakat, lembaga pendidikan, dan bahkan perusahaan lain dapat diperlukan untuk membangun kondisi pendukung bagi penciptaan nilai bersama (Kramer & Pfitzer, 2016).
Menguji Apakah Sebuah Program Benar-Benar CSV
Agar istilah CSV tidak digunakan secara serampangan, perusahaan dapat menguji sebuah program melalui beberapa pertanyaan.
1. Persoalan sosial apa yang ingin diselesaikan?
Persoalan tersebut harus dirumuskan secara spesifik berdasarkan data dan perspektif pemangku kepentingan. Kemiskinan, pengangguran, atau keterbatasan kapasitas masih terlalu luas apabila belum dijelaskan kelompok yang terdampak, penyebab masalah, dan kondisi yang ingin diubah.
2. Apa hubungan persoalan tersebut dengan bisnis perusahaan?
Hubungannya dapat ditemukan pada produk, konsumen, tenaga kerja, pemasok, proses produksi, distribusi, penggunaan sumber daya, atau ekosistem bisnis. Jika hubungannya hanya sebatas kegiatan dilakukan di sekitar wilayah operasi, keterkaitannya belum cukup kuat untuk menjadi CSV.
3. Nilai sosial apa yang dihasilkan?
Perusahaan perlu melihat perubahan yang dialami masyarakat, bukan hanya kegiatan yang diselenggarakan. Jumlah pelatihan, peserta, dan bantuan merupakan keluaran atau output. Nilai sosial baru terlihat ketika terjadi perubahan dalam pengetahuan, keterampilan, pendapatan, akses pasar, kualitas pekerjaan, kesehatan, produktivitas, atau kondisi lingkungan.
4. Nilai bisnis apa yang tercipta?
Nilai tersebut perlu lebih konkret daripada peningkatan citra. Nilai bisnis dapat berupa pertumbuhan pendapatan, pasar baru, kualitas pasokan, efisiensi biaya, produktivitas, retensi tenaga kerja, inovasi produk, pengurangan risiko, atau ketahanan operasional.
5. Bagaimana manfaat sosial dan bisnis saling berhubungan?
Ini merupakan pertanyaan terpenting. Dalam CSV, keberhasilan sosial seharusnya ikut memperkuat keberhasilan bisnis, sementara mekanisme bisnis membantu mempertahankan dan memperluas manfaat sosial.
6. Apakah program dapat berkembang melampaui ketergantungan terhadap anggaran sosial?
Program CSV idealnya memiliki mekanisme yang memungkinkan manfaat terus berkembang melalui aktivitas bisnis, transaksi ekonomi, produktivitas, atau penguatan ekosistem. Bukan berarti perusahaan tidak lagi perlu berinvestasi, tetapi keberlanjutan program tidak hanya bergantung pada penyaluran anggaran sosial tahunan.
Dari Program Pemberdayaan Menuju CSV
Program pemberdayaan yang belum memiliki karakteristik CSV tidak selalu harus dihentikan. Program tersebut dapat dikembangkan dengan memperkuat hubungan antara potensi masyarakat dan rantai nilai perusahaan.
Perusahaan dapat memulainya melalui pemetaan sosial untuk memahami potensi lokal, kelompok rentan, mata pencaharian, masalah sosial, serta hubungan antaraktor. Temuan tersebut kemudian dipertemukan dengan analisis rantai nilai perusahaan untuk menemukan titik kepentingan yang beririsan.
Sebagai ilustrasi, perusahaan memberikan pelatihan dan alat produksi kepada kelompok UMKM. Dalam praktik yang umum, keberhasilan program dinilai dari jumlah peserta, kelengkapan bantuan, dan terlaksananya pelatihan. Setelah program selesai, kelompok masih menghadapi persoalan akses bahan baku, kualitas produk, kapasitas produksi, tata kelola, dan pasar.
Untuk mengembangkannya menuju CSV, perusahaan perlu melihat apakah produk UMKM dapat memenuhi kebutuhan dalam rantai pasok perusahaan atau ekosistem bisnisnya. Pendampingan kemudian tidak berhenti pada pelatihan, tetapi mencakup peningkatan standar mutu, legalitas, kapasitas produksi, tata kelola, akses pembiayaan, serta kepastian pasar.
Jika UMKM berhasil meningkatkan pendapatan dan perusahaan memperoleh pemasok lokal yang kompetitif, hubungan nilai bersama mulai terbentuk. Namun, apabila perusahaan membeli produk hanya untuk memenuhi komitmen sosial tanpa mempertimbangkan kebutuhan, kualitas, dan keberlanjutan transaksi, program tersebut masih berisiko menjadi pemberdayaan berbasis bantuan.
Dengan demikian, transformasi menuju CSV membutuhkan perubahan dari pendekatan berbasis kegiatan menjadi pendekatan berbasis model bisnis dan perubahan sosial.
Pengukuran Menjadi Bagian Penting
Klaim CSV perlu disertai pengukuran atas dua sisi nilai yang diciptakan. Perusahaan tidak cukup hanya menghitung jumlah penerima manfaat atau nilai transaksi.
Pada sisi sosial, pengukuran dapat mencakup peningkatan pendapatan, produktivitas, keterampilan, kualitas pekerjaan, akses pasar, ketahanan usaha, atau perbaikan kondisi lingkungan. Pada sisi bisnis, perusahaan dapat mengukur efisiensi biaya, peningkatan penjualan, stabilitas pasokan, kualitas bahan baku, penurunan risiko, atau peningkatan produktivitas.
Kedua kelompok indikator tersebut perlu dirangkai dalam hubungan sebab-akibat. Perusahaan harus dapat menjelaskan bagaimana intervensi menghasilkan perubahan bagi masyarakat dan bagaimana perubahan tersebut menciptakan nilai bisnis.
Porter dan sejumlah penulis dari FSG menawarkan empat tahapan pengukuran CSV: mengidentifikasi isu sosial yang menjadi sasaran, menyusun kasus bisnis, memantau perkembangan, serta mengukur hasil dan menggunakan temuannya untuk membuka peluang penciptaan nilai berikutnya (Porter et al., 2012).
Sebagai contoh, peningkatan kapasitas petani menghasilkan produktivitas dan kualitas komoditas yang lebih baik. Perubahan itu meningkatkan pendapatan petani sekaligus mengurangi tingkat penolakan bahan baku dan gangguan pasokan perusahaan. Dengan demikian, indikator sosial dan bisnis tidak hanya dilaporkan berdampingan, tetapi dihubungkan dalam satu jalur penciptaan nilai.
Pengukuran juga membantu perusahaan mengenali siapa yang paling banyak memperoleh manfaat, siapa yang belum terjangkau, serta apakah terdapat dampak negatif yang perlu dikelola. Prinsip nilai bersama tidak boleh digunakan untuk menutupi ketimpangan pembagian manfaat ataupun memindahkan risiko bisnis kepada masyarakat.
CSV Tetap Memiliki Keterbatasan
Meskipun menawarkan pendekatan yang relevan untuk menghubungkan kepentingan bisnis dan sosial, CSV bukan jawaban atas seluruh persoalan tanggung jawab perusahaan.
Crane, Palazzo, Spence, dan Matten mengingatkan bahwa konsep CSV cenderung terlalu menyederhanakan ketegangan antara tujuan sosial dan ekonomi. Dalam praktiknya, tidak semua persoalan sosial dapat diubah menjadi peluang bisnis dan tidak seluruh kepentingan perusahaan selalu sejalan dengan kepentingan masyarakat. Pendekatan CSV juga berisiko mengabaikan persoalan etika, kepatuhan, serta dampak negatif perusahaan apabila hanya berfokus pada peluang yang menguntungkan kedua pihak (Crane et al., 2014).
Karena itu, CSV tidak dapat menggantikan tanggung jawab dasar perusahaan untuk mematuhi hukum, menghormati hak asasi manusia, menjalankan praktik ketenagakerjaan yang adil, mencegah pencemaran, dan mengelola dampak negatif kegiatan usahanya.
Sebuah perusahaan tidak dapat mengklaim telah menciptakan nilai bersama melalui pemberdayaan pemasok lokal apabila pada saat yang sama masih memindahkan risiko usaha secara tidak adil kepada pemasok tersebut. Demikian pula, inovasi produk yang menghasilkan manfaat sosial tidak dapat digunakan untuk menutupi dampak lingkungan yang belum dikelola dalam proses produksinya.
CSV perlu ditempatkan sebagai salah satu pendekatan strategis dalam tanggung jawab sosial dan keberlanjutan, bukan sebagai pengganti seluruh tanggung jawab perusahaan.
Nilai Bersama Dimulai dari Kejelasan
CSV menawarkan peluang bagi perusahaan untuk menempatkan penyelesaian persoalan sosial sebagai bagian dari strategi bisnis. Pendekatan ini dapat membuat program lebih berkelanjutan, terukur, dan memiliki peluang untuk dikembangkan dalam skala yang lebih besar.
Namun, kekuatan CSV justru bergantung pada ketepatan penggunaannya. Ketika setiap kegiatan sosial disebut sebagai CSV, konsep tersebut kehilangan makna strategisnya. Perusahaan juga kehilangan kesempatan untuk membedakan program filantropi, pemberdayaan masyarakat, CSR strategis, dan penciptaan nilai bersama berdasarkan tujuan serta mekanismenya.
Program pemberdayaan tidak harus disebut CSV untuk membuktikan bahwa program tersebut bermanfaat. Sebaliknya, sebuah program juga tidak menjadi strategis hanya karena diberi label CSV.
Penciptaan nilai bersama terjadi ketika perusahaan dapat menunjukkan bahwa penyelesaian suatu persoalan sosial menghasilkan perubahan nyata bagi masyarakat, menciptakan nilai ekonomi yang terukur bagi bisnis, dan menghubungkan keduanya melalui mekanisme yang saling memperkuat.
Oleh karena itu, sebelum menyebut sebuah program sebagai Creating Shared Value, perusahaan perlu mengajukan satu pertanyaan mendasar: jika manfaat sosial yang dihasilkan semakin besar, apakah nilai dan daya saing bisnis juga ikut menguat melalui mekanisme yang dapat dibuktikan?
Jika hubungan tersebut belum dapat dijelaskan, barangkali program itu tetap merupakan program pemberdayaan yang baik—tetapi belum tentu CSV.
Referensi
Crane, A., Palazzo, G., Spence, L. J., & Matten, D. (2014). Contesting the Value of “Creating Shared Value”. California Management Review, 56(2), 130–153.
International Organization for Standardization. (2010). ISO 26000: Guidance on Social Responsibility. ISO.
Kramer, M. R., & Pfitzer, M. W. (2016). The Ecosystem of Shared Value. Harvard Business Review.
Porter, M. E., Hills, G., Pfitzer, M., Patscheke, S., & Hawkins, E. (2012). Measuring Shared Value: How to Unlock Value by Linking Social and Business Results. FSG.
Porter, M. E., & Kramer, M. R. (2011). Creating Shared Value: How to Reinvent Capitalism—and Unleash a Wave of Innovation and Growth. Harvard Business Review, 89(1/2), 62–77.