Mengenal ISO 26000
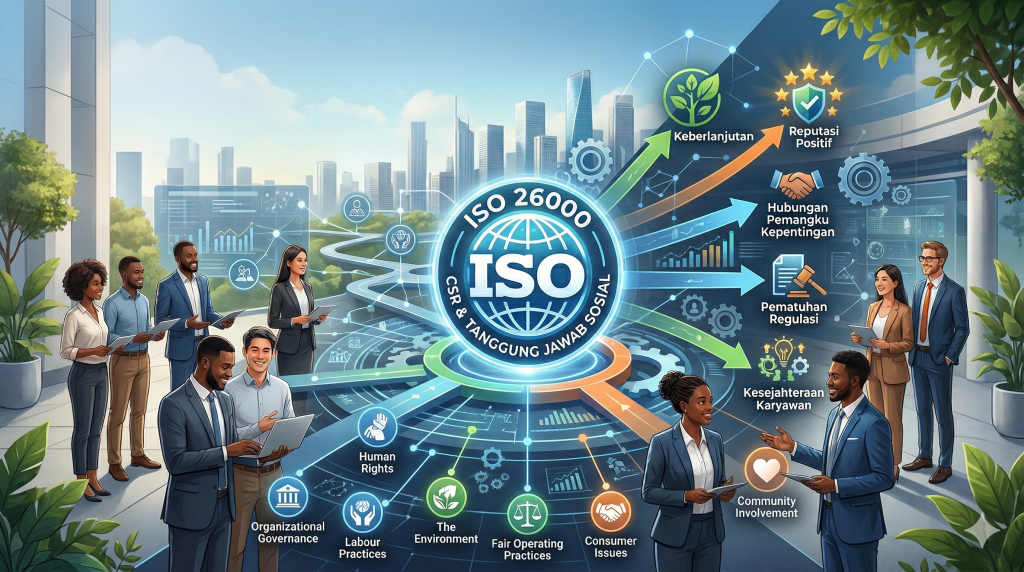
ISO 26000 adalah standar internasional yang diterbitkan oleh Organisasi Internasional untuk Standardisasi (ISO) pada tahun 2010. Standar ini menguraikan panduan bagi organisasi dari berbagai sektor untuk memahami dan menerapkan praktik-praktik yang bertanggung jawab secara sosial. ISO 26000 mencakup berbagai aspek tanggung jawab sosial, termasuk lingkungan, hak asasi manusia, hubungan tenaga kerja, praktik bisnis yang adil, keterlibatan komunitas, serta transparansi, dan akuntabilitas.
Pendekatan dan prinsip-prinsip
ISO 26000 menganjurkan pendekatan holistik terhadap tanggung jawab sosial, yang mengintegrasikan aspek ekonomi, sosial, dan lingkungan dalam kegiatan operasional perusahaan. Prinsip-prinsip yang termuat dalam standar ini mencakup akuntabilitas, transparansi, perilaku etis, kemanfaatan, kepatuhan hukum, dan koresponsibilitas.
Manfaat ISO 26000 bagi Organisasi
Peningkatan Reputasi dan Citra Perusahaan: Dengan menerapkan praktik-praktik yang bertanggung jawab secara sosial, perusahaan dapat memperoleh kepercayaan dan dukungan dari para pemangku kepentingan, yang pada gilirannya meningkatkan reputasi dan citra perusahaan.
Peningkatan Daya Saing: Organisasi yang memperhatikan tanggung jawab sosialnya cenderung lebih inovatif dan berdaya saing, karena mereka mampu menanggapi perubahan sosial dan lingkungan dengan lebih adaptif.
Pengurangan Risiko: Dengan memperhatikan aspek-aspek seperti hak asasi manusia, lingkungan, dan hubungan tenaga kerja, perusahaan dapat mengurangi risiko hukum, reputasi, dan operasional yang dapat timbul dari ketidakpatuhan atau tindakan yang tidak bertanggung jawab.
Peningkatan Kinerja Keuangan: Penelitian telah menunjukkan bahwa perusahaan-perusahaan yang memperhatikan tanggung jawab sosialnya cenderung menghasilkan kinerja keuangan yang lebih baik dalam jangka panjang.
Kepuasan Karyawan: Karyawan yang bekerja untuk organisasi yang memiliki komitmen terhadap tanggung jawab sosial sering kali merasa lebih terhubung dengan nilai-nilai perusahaan dan lebih puas dengan pekerjaan mereka.
Keharmonisan dengan Komunitas dan Lingkungan: Melalui keterlibatan yang bertanggung jawab dengan komunitas lokal dan lingkungan di sekitarnya, perusahaan dapat memperoleh dukungan yang lebih besar dan meminimalkan dampak negatif dari operasinya.
ISO 26000 bukan hanya tentang mematuhi peraturan atau menghindari dampak negatif, tetapi juga tentang membangun organisasi yang berkelanjutan, baik dari segi ekonomi, sosial, maupun lingkungan. Dengan mengintegrasikan prinsip-prinsip dan panduan dari ISO 26000 ke dalam strategi dan operasi mereka, perusahaan dapat menjadi agen perubahan yang positif dalam masyarakat dan meningkatkan nilai jangka panjang mereka. (red)