Perbedaan tersebut kerap diringkas menjadi dua kategori: CSR wajib dan CSR sukarela.
Pembagian ini membantu sebagai pengantar, tetapi terlalu sederhana untuk menjelaskan bagaimana tanggung jawab perusahaan sebenarnya diatur. Sebuah negara mungkin tidak mewajibkan perusahaan menyumbangkan sebagian laba, tetapi mewajibkan pengungkapan emisi, pencegahan kerja paksa, perlindungan pekerja, konsultasi masyarakat, atau pemeriksaan risiko hak asasi manusia dalam rantai pasok.
Sebaliknya, adanya kewajiban anggaran CSR belum tentu berarti perusahaan diwajibkan memperbaiki seluruh dampak negatif dari kegiatan bisnisnya.
Karena itu, pertanyaan yang lebih tepat bukan hanya, “Apakah CSR di suatu negara wajib atau sukarela?” Pertanyaan pentingnya adalah:
- perusahaan apa yang diatur;
- aspek apa yang diwajibkan;
- apakah kewajiban berfokus pada pengeluaran, proses, kinerja, atau pelaporan;
- siapa yang mengawasi;
- bagaimana pelanggaran ditangani; dan
- sejauh mana masyarakat dapat meminta pertanggungjawaban.
CSR Bukan Satu Konsep Hukum yang Seragam
Istilah Corporate Social Responsibility atau CSR tidak memiliki satu definisi hukum yang berlaku di seluruh dunia.
Dalam praktik tradisional, CSR sering dipahami sebagai kontribusi perusahaan kepada masyarakat melalui donasi, pembangunan fasilitas umum, beasiswa, pelayanan kesehatan, bantuan bencana, atau pemberdayaan ekonomi.
Namun, perkembangan konsep keberlanjutan telah memperluas tanggung jawab perusahaan. Perusahaan tidak hanya diharapkan “memberikan kembali” sebagian keuntungannya, tetapi juga mengelola dampak yang muncul dari cara keuntungan tersebut diperoleh.
Tanggung jawab tersebut dapat mencakup:
- kondisi kerja dan keselamatan pekerja;
- penghormatan terhadap hak asasi manusia;
- pencemaran dan kerusakan lingkungan;
- emisi gas rumah kaca;
- penggunaan air dan sumber daya alam;
- dampak terhadap masyarakat adat dan komunitas lokal;
- praktik pemasok;
- perlindungan konsumen;
- pencegahan korupsi;
- keterbukaan informasi; serta
- mekanisme pengaduan dan pemulihan.
OECD menjelaskan responsible business conduct sebagai standar yang mencakup hak asasi manusia, ketenagakerjaan, lingkungan, antikorupsi, kepentingan konsumen, keterbukaan informasi, ilmu pengetahuan dan teknologi, persaingan, serta perpajakan. Pedoman OECD bersifat sukarela, tetapi isu yang tercakup di dalamnya dapat—dan semakin banyak—diatur melalui hukum nasional. OECD Guidelines for Multinational Enterprises on Responsible Business Conduct
Dengan demikian, CSR dapat diatur melalui beberapa bentuk kewajiban yang berbeda.
| Bentuk Pengaturan | Contoh Kewajiban |
|---|---|
| Kewajiban pengeluaran | Mengalokasikan persentase tertentu dari laba untuk kegiatan CSR |
| Kewajiban proses | Mengidentifikasi, mencegah, dan menangani risiko sosial-lingkungan |
| Kewajiban kinerja | Memenuhi baku mutu lingkungan, standar ketenagakerjaan, atau target tertentu |
| Kewajiban pelaporan | Mengungkapkan risiko, kebijakan, indikator, dan hasil keberlanjutan |
| Kewajiban tata kelola | Menetapkan pengawasan direksi, komite, kebijakan, dan penanggung jawab |
| Kewajiban pemulihan | Memulihkan kerugian atau dampak yang ditimbulkan |
| Kewajiban konsultasi | Melibatkan pekerja, masyarakat, atau kelompok yang terdampak |
Suatu negara dapat mewajibkan satu bentuk, tetapi membiarkan bentuk lainnya bersifat sukarela.
Mengapa Pendekatan Setiap Negara Berbeda?
Perbedaan regulasi CSR tidak muncul secara acak. Regulasi dibentuk oleh sejarah, sistem hukum, kapasitas negara, struktur ekonomi, kekuatan masyarakat sipil, dan hubungan antara perusahaan dengan masyarakat.
1. Perbedaan pandangan mengenai peran perusahaan
Sebagian negara memandang penyediaan kesejahteraan sosial sebagai tanggung jawab utama negara. Dalam pendekatan ini, perusahaan berkontribusi terutama melalui pajak, penciptaan pekerjaan, dan kepatuhan terhadap regulasi.
Kegiatan sosial di luar kewajiban tersebut umumnya dipandang sebagai pilihan perusahaan.
Negara lain menempatkan perusahaan sebagai bagian dari aktor pembangunan. Pandangan ini lebih mudah berkembang ketika perusahaan menguasai sumber daya besar, beroperasi di wilayah dengan layanan publik terbatas, atau memberikan dampak langsung terhadap masyarakat.
Dalam konteks tersebut, kontribusi sosial perusahaan tidak sepenuhnya dipandang sebagai kegiatan sukarela.
2. Kapasitas pemerintah dalam menyediakan pelayanan publik
Di negara dengan sistem pelayanan publik dan perlindungan sosial yang kuat, kebutuhan terhadap program filantropi perusahaan dapat lebih kecil. Negara membiayai pendidikan, kesehatan, jaminan pengangguran, atau pelayanan sosial melalui penerimaan pajak.
Sebaliknya, ketika kemampuan pemerintah belum merata, perusahaan sering diminta membantu mengisi kesenjangan pelayanan.
Namun, kondisi ini juga menimbulkan pertanyaan: apakah CSR memperkuat pembangunan atau justru membuat perusahaan mengambil alih fungsi pemerintah tanpa akuntabilitas publik yang memadai?
Program perusahaan dapat memberikan manfaat, tetapi prioritasnya ditentukan manajemen, bukan selalu melalui proses politik dan perencanaan publik. Karena itu, koordinasi dengan pemerintah dan pelibatan masyarakat menjadi penting.
3. Besarnya dampak sosial dan lingkungan kegiatan usaha
Negara yang ekonominya banyak bergantung pada pertambangan, perkebunan, energi, manufaktur, dan pengelolaan sumber daya alam cenderung menghadapi tekanan lebih besar untuk mengatur tanggung jawab perusahaan.
Kegiatan tersebut dapat mempengaruhi:
- lahan dan sumber penghidupan;
- kualitas udara dan air;
- kesehatan masyarakat;
- kesempatan kerja;
- perpindahan penduduk;
- hubungan sosial;
- penerimaan daerah; serta
- keberlanjutan sumber daya alam.
Semakin besar dampak dan ketergantungan masyarakat terhadap perusahaan, semakin sulit mempertahankan CSR sebagai kegiatan yang sepenuhnya sukarela.
4. Sistem hukum dan gaya regulasi
Negara juga memiliki tradisi hukum yang berbeda.
Sebagian memilih aturan yang preskriptif: menentukan siapa yang wajib, berapa besar alokasi, kegiatan apa yang dapat dihitung, dan bagaimana dana dilaporkan.
Negara lain menggunakan regulasi berbasis prinsip. Perusahaan diberikan ruang untuk menentukan tindakan yang sesuai, tetapi harus mengidentifikasi risiko, menjelaskan prosesnya, dan mempertanggungjawabkan hasilnya.
Ada pula negara yang mengandalkan kombinasi regulasi sektoral, aturan pasar modal, gugatan hukum, tekanan investor, dan standar sukarela.
5. Kekuatan pasar dan pemangku kepentingan
CSR tidak hanya digerakkan oleh pemerintah. Investor, pembeli internasional, bank, konsumen, pekerja, media, masyarakat sipil, dan komunitas lokal juga dapat memberikan tekanan.
Di negara dengan pasar modal kuat, kewajiban pengungkapan dapat menjadi instrumen utama. Asumsinya, informasi yang lebih baik memungkinkan investor menilai risiko dan mendorong perusahaan memperbaiki praktiknya.
Di negara dengan pengaruh komunitas lokal yang besar terhadap kelangsungan operasi, kebutuhan mempertahankan social licence to operate dapat menjadi pendorong yang lebih kuat daripada regulasi tertulis.
Indonesia: Wajib bagi Perusahaan Tertentu, tetapi Bukan Sekadar Anggaran
Indonesia sering disebut sebagai negara yang mewajibkan CSR. Pernyataan ini benar dalam konteks tertentu, tetapi memerlukan penjelasan lebih lanjut.
Pasal 74 Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas menetapkan bahwa perseroan yang menjalankan kegiatan usaha di bidang dan/atau berkaitan dengan sumber daya alam wajib melaksanakan Tanggung Jawab Sosial dan Lingkungan. Kewajiban tersebut diperhitungkan sebagai biaya perseroan dan pelaksanaannya dilakukan dengan memperhatikan kepatutan serta kewajaran. Undang-Undang Nomor 40 Tahun 2007
Ketentuan tersebut kemudian dijabarkan melalui Peraturan Pemerintah Nomor 47 Tahun 2012. Direksi melaksanakan tanggung jawab sosial dan lingkungan berdasarkan rencana kerja tahunan setelah memperoleh persetujuan dewan komisaris atau RUPS sesuai anggaran dasar perusahaan. Peraturan Pemerintah Nomor 47 Tahun 2012
Beberapa hal penting dapat dipahami dari kerangka tersebut.
Pertama, kewajiban dalam Pasal 74 terutama diarahkan kepada perseroan yang bergerak di bidang atau berkaitan dengan sumber daya alam. Karena itu, kewajiban tersebut tidak identik dengan aturan pengeluaran CSR bagi semua perusahaan tanpa membedakan sektor.
Kedua, regulasi nasional tersebut tidak menetapkan satu persentase minimum yang berlaku umum bagi seluruh perseroan. Besarnya anggaran disusun berdasarkan kepatutan dan kewajaran.
Ketiga, kewajiban CSR Indonesia berdampingan dengan berbagai aturan lain mengenai lingkungan, ketenagakerjaan, penanaman modal, BUMN, serta keuangan berkelanjutan. Dengan demikian, tanggung jawab perusahaan tidak dapat dibaca hanya melalui satu pasal dalam Undang-Undang Perseroan Terbatas.
Bagi lembaga jasa keuangan, emiten, dan perusahaan publik, misalnya, POJK Nomor 51/POJK.03/2017 mengatur penerapan keuangan berkelanjutan, termasuk penyusunan dan publikasi laporan keberlanjutan sesuai tahapan yang ditetapkan. POJK Nomor 51/POJK.03/2017
Indonesia dengan demikian menggunakan pendekatan campuran:
- kewajiban pelaksanaan tanggung jawab sosial dan lingkungan bagi kelompok perseroan tertentu;
- kewajiban lingkungan serta sosial berdasarkan sektor dan dampak kegiatan;
- kewajiban pelaporan bagi entitas tertentu;
- ketentuan khusus bagi BUMN; dan
- ruang bagi inisiatif sukarela perusahaan.
Tantangan utamanya bukan hanya memastikan adanya anggaran CSR, tetapi menghubungkan program dengan dampak utama perusahaan.
Perusahaan pertambangan, misalnya, tidak cukup memberikan beasiswa apabila masih meninggalkan pencemaran yang tidak ditangani. Perusahaan perkebunan tidak cukup mendukung UMKM apabila konflik lahan atau kondisi pekerja diabaikan. Program sosial seharusnya tidak digunakan untuk menggantikan kewajiban mencegah, mengurangi, dan memulihkan dampak operasi.
India: CSR sebagai Kewajiban Pengeluaran
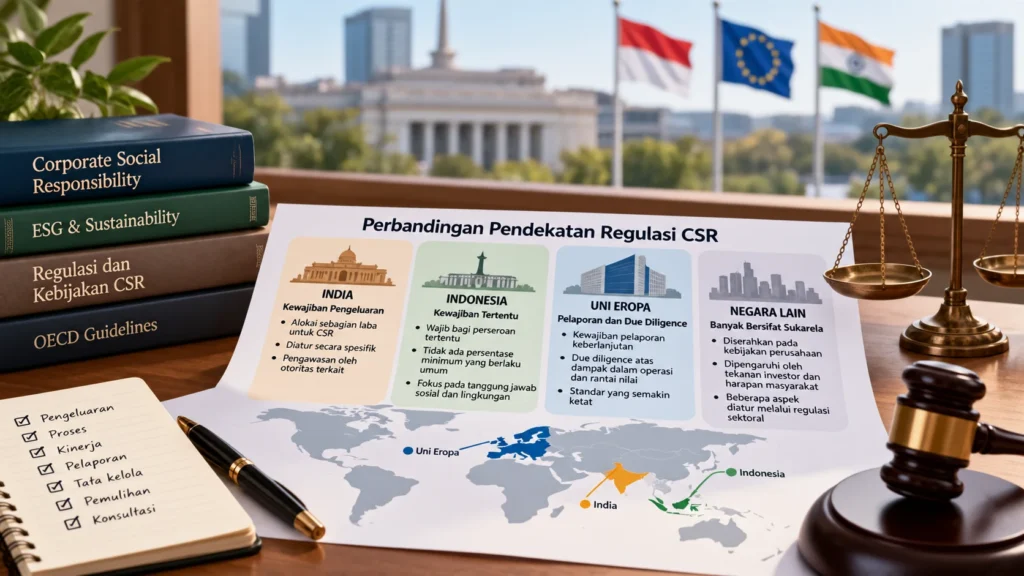
India merupakan salah satu contoh paling dikenal mengenai kewajiban pengeluaran CSR.
Section 135 of the Companies Act 2013 mewajibkan perusahaan yang memenuhi kriteria keuangan tertentu untuk menjalankan tata kelola CSR dan memastikan pengeluaran sedikitnya 2% dari rata-rata laba bersih selama tiga tahun keuangan sebelumnya untuk kebijakan CSR perusahaan.
Kriteria tersebut mencakup perusahaan yang pada tahun keuangan sebelumnya memiliki:
- kekayaan bersih sekurang-kurangnya ₹500 crore;
- omzet sekurang-kurangnya ₹1.000 crore; atau
- laba bersih sekurang-kurangnya ₹5 crore.
Kerangka tersebut juga mengatur kebijakan CSR, peran dewan, pengungkapan, penanganan dana yang belum digunakan, serta mekanisme pelaksanaan. Companies Act 2013, Section 135 Pemerintah India menegaskan bahwa ketentuan CSR harus dibaca bersama Schedule VII dan Companies (CSR Policy) Rules 2014. Ministry of Corporate Affairs—FAQs on CSR
Pendekatan India mempunyai beberapa kelebihan.
Pertama, terdapat kepastian mengenai perusahaan yang wajib menyediakan dana. Kedua, CSR menjadi agenda dewan perusahaan, bukan semata kegiatan komunikasi atau filantropi insidental. Ketiga, perusahaan didorong menyusun kebijakan, perencanaan, monitoring, dan pelaporan yang lebih formal.
Namun, kewajiban pengeluaran juga mempunyai keterbatasan.
Perusahaan dapat terlalu berfokus pada penyerapan anggaran, bukan pencapaian perubahan. Indikator keberhasilan dapat berhenti pada jumlah dana, peserta, bantuan, atau fasilitas yang dibangun. Selain itu, proyek yang mudah dilaksanakan dan didokumentasikan dapat lebih dipilih daripada persoalan sosial yang kompleks.
Kewajiban 2% juga tidak otomatis menjamin bahwa praktik bisnis utama perusahaan telah bertanggung jawab. Sebuah perusahaan dapat memenuhi kewajiban pengeluaran CSR, tetapi masih memiliki persoalan dalam rantai pasok, kondisi kerja, emisi, atau hubungan dengan masyarakat.
Pengeluaran sosial dan pengelolaan dampak harus dipahami sebagai dua hal yang berhubungan, tetapi tidak dapat saling menggantikan.
Uni Eropa: Dari Filantropi menuju Due Diligence
Pendekatan Uni Eropa tidak berpusat pada kewajiban menyumbangkan persentase laba untuk kegiatan sosial. Perkembangannya lebih banyak diarahkan pada tata kelola, keterbukaan informasi, serta kewajiban perusahaan untuk mengidentifikasi dan menangani dampak.
Corporate Sustainability Due Diligence Directive mengharuskan perusahaan dalam lingkup penerapannya menjalankan due diligence terhadap dampak buruk aktual dan potensial pada hak asasi manusia serta lingkungan dalam operasi, anak perusahaan, dan bagian tertentu dari rantai aktivitasnya. Directive (EU) 2024/1760
Secara umum, proses due diligence mencakup:
- mengintegrasikan tanggung jawab ke dalam kebijakan dan sistem manajemen;
- mengidentifikasi serta menilai dampak aktual dan potensial;
- mencegah atau mengurangi dampak potensial;
- menghentikan atau meminimalkan dampak aktual;
- memantau efektivitas tindakan;
- mengomunikasikan penanganan dampak; dan
- menyediakan atau bekerja sama dalam pemulihan ketika diperlukan.
Model ini tidak menentukan bahwa semua perusahaan harus menjalankan program bantuan masyarakat dengan bentuk atau anggaran yang sama.
Fokusnya adalah hubungan antara perusahaan dan dampak yang ditimbulkan atau terkait dengan kegiatan bisnisnya.
Perubahan ini penting karena tanggung jawab sosial tidak lagi ditempatkan hanya di bagian CSR. Ia masuk ke dalam:
- keputusan investasi;
- pembelian dan pengadaan;
- kontrak dengan pemasok;
- manajemen risiko;
- desain produk;
- pengawasan dewan;
- sistem pengaduan; dan
- strategi perusahaan.
Pendekatan tersebut juga menunjukkan bahwa regulasi yang tidak menggunakan istilah “CSR” dapat mempunyai tuntutan tanggung jawab perusahaan yang lebih kuat daripada kebijakan CSR tradisional.
Inggris: Kegiatan Sosial Sukarela, tetapi Isu Tertentu Diwajibkan
Inggris memberikan contoh mengapa label sukarela dan wajib perlu digunakan secara hati-hati.
Perusahaan pada umumnya tidak diwajibkan mengalokasikan persentase laba untuk donasi atau program sosial. Perusahaan dapat memilih kegiatan komunitas, filantropi, kesukarelawanan karyawan, dan bentuk kontribusi sosial lainnya.
Namun, kebebasan tersebut bukan berarti seluruh tanggung jawab sosial bersifat sukarela.
Section 54 of the Modern Slavery Act 2015, misalnya, mewajibkan organisasi komersial yang memenuhi kriteria untuk menyiapkan pernyataan tahunan mengenai perbudakan dan perdagangan manusia dalam bisnis serta rantai pasoknya. Modern Slavery Act 2015, Section 54
Pada model ini, pemerintah tidak menentukan program sosial apa yang harus didanai. Pemerintah mewajibkan transparansi mengenai langkah yang dilakukan perusahaan dalam menghadapi risiko tertentu.
Pendekatan tersebut mengandalkan keterbukaan informasi, pengawasan publik, tekanan investor, konsumen, serta risiko reputasi. Kelemahannya, pelaporan dapat berubah menjadi kepatuhan administratif apabila tidak disertai tindakan, pengawasan, dan konsekuensi yang memadai.
Artinya, kewajiban melaporkan tidak selalu sama dengan kewajiban menghasilkan perbaikan.
Amerika Serikat: Regulasi Terfragmentasi dan Berbasis Isu
Amerika Serikat tidak memiliki satu undang-undang federal yang mewajibkan semua perusahaan mengalokasikan persentase laba untuk CSR.
Namun, hal ini tidak berarti perusahaan bebas dari tuntutan sosial dan lingkungan. Tanggung jawab perusahaan tersebar dalam berbagai aturan mengenai lingkungan, ketenagakerjaan, diskriminasi, perlindungan konsumen, antikorupsi, keselamatan produk, pasar modal, dan tata kelola.
Pendekatannya cenderung:
- berbasis isu;
- berbeda antara tingkat federal dan negara bagian;
- dipengaruhi mekanisme litigasi;
- digerakkan oleh pengungkapan kepada investor; dan
- diperkuat oleh tekanan pasar serta reputasi.
Perkembangan aturan iklim di Amerika Serikat juga memperlihatkan bahwa regulasi keberlanjutan dapat berubah mengikuti dinamika politik dan hukum. SEC mengadopsi aturan pengungkapan risiko iklim pada 2024, kemudian menunda efektivitasnya selama proses litigasi, menghentikan pembelaannya pada 2025, dan pada 2026 mengusulkan pencabutan aturan tersebut. U.S. Securities and Exchange Commission
Kasus tersebut memperlihatkan bahwa arah regulasi CSR dan ESG tidak hanya ditentukan oleh kebutuhan teknis. Ia juga dipengaruhi perdebatan mengenai kewenangan regulator, biaya kepatuhan, materialitas bagi investor, serta pandangan politik mengenai peran perusahaan.
Apakah CSR Wajib Selalu Lebih Baik?
Kewajiban hukum memiliki beberapa manfaat:
- menciptakan standar minimum;
- memperluas cakupan perusahaan;
- memberikan kepastian anggaran atau proses;
- meningkatkan perhatian dewan dan manajemen;
- memperkuat pelaporan; serta
- memungkinkan pemberian sanksi.
Tanpa kewajiban, perusahaan yang bertanggung jawab dapat menanggung biaya lebih besar daripada pesaing yang mengabaikan dampaknya. Regulasi membantu menciptakan standar persaingan yang lebih setara.
Namun, kewajiban juga dapat menghasilkan perilaku minimalis. Perusahaan menjalankan kegiatan hanya untuk memenuhi daftar persyaratan, bukan untuk menghasilkan perubahan yang relevan.
Beberapa risikonya meliputi:
- orientasi pada penyerapan anggaran;
- program yang seragam dan tidak sesuai kebutuhan;
- pelaporan yang terlalu administratif;
- penghitungan ganda;
- pemilihan indikator yang mudah dicapai;
- pengabaian outcome jangka panjang;
- ketergantungan masyarakat;
- dominasi kepentingan perusahaan; serta
- penggunaan CSR sebagai pengalih perhatian dari dampak operasi.
Kewajiban hukum adalah standar minimum, bukan jaminan kualitas.
Apakah CSR Sukarela Selalu Lebih Inovatif?
Pendekatan sukarela memberikan ruang bagi perusahaan untuk menyesuaikan program dengan sektor, wilayah, kompetensi, dan strategi bisnisnya.
Perusahaan dapat bereksperimen dengan:
- inovasi sosial;
- creating shared value;
- pengembangan pemasok lokal;
- investasi berdampak;
- kemitraan multipihak;
- teknologi ramah lingkungan;
- pengembangan kompetensi pekerja;
- kewirausahaan sosial; serta
- program jangka panjang berbasis kebutuhan masyarakat.
Namun, fleksibilitas memiliki kelemahan. Perusahaan dapat memilih hanya isu yang menarik secara reputasi, menghindari masalah sensitif, menghentikan program ketika laba menurun, atau melaporkan keberhasilan tanpa verifikasi.
CSR sukarela juga cenderung menghasilkan ketimpangan. Komunitas yang berada di sekitar perusahaan besar dapat menerima banyak dukungan, sementara wilayah lain dengan kebutuhan lebih tinggi tidak mendapatkan perhatian karena dianggap kurang strategis.
Karena itu, pendekatan sukarela tetap membutuhkan:
- standar;
- transparansi;
- partisipasi stakeholder;
- mekanisme pengaduan;
- evaluasi independen; dan
- akuntabilitas terhadap dampak.
Dunia Bergerak menuju Pendekatan Campuran
Perkembangan global menunjukkan pergeseran dari perdebatan “wajib atau sukarela” menuju kombinasi keduanya.
OECD menyebut perlunya smart mix antara langkah wajib dan sukarela untuk mendorong perilaku bisnis yang bertanggung jawab. Pedoman sukarela dapat membentuk praktik dan ekspektasi, sementara regulasi menetapkan batas minimum serta menangani perusahaan yang tidak bertindak. OECD Responsible Business Conduct
Dalam pendekatan campuran:
- hukum menetapkan standar minimum;
- perusahaan diberikan fleksibilitas memilih cara yang paling relevan;
- pelaporan memungkinkan pengawasan;
- stakeholder dilibatkan dalam penentuan prioritas;
- insentif mendorong inovasi;
- pengaduan membantu mendeteksi masalah; dan
- sanksi diterapkan terhadap pelanggaran.
Regulasi juga semakin bergeser dari pertanyaan “berapa banyak yang disumbangkan?” menjadi:
- bagaimana perusahaan memperoleh pendapatan;
- risiko apa yang dihasilkan;
- siapa yang terdampak;
- bagaimana dampak dicegah;
- bagaimana kelompok terdampak dilibatkan;
- bagaimana kerugian dipulihkan; dan
- apakah informasi yang disampaikan dapat dipercaya.
Lima Pertanyaan untuk Membandingkan Regulasi CSR
Agar perbandingan antarnegara tidak berhenti pada label, regulasi dapat dianalisis menggunakan lima pertanyaan berikut.
1. Siapa yang wajib?
Apakah ketentuan berlaku bagi semua perusahaan, perusahaan besar, perusahaan terbuka, BUMN, sektor sumber daya alam, lembaga keuangan, atau perusahaan dengan jumlah pekerja tertentu?
2. Apa yang diwajibkan?
Apakah perusahaan harus mengeluarkan dana, membuat kebijakan, melakukan due diligence, mencapai standar kinerja, melibatkan stakeholder, atau hanya menyampaikan laporan?
3. Dampak apa yang dicakup?
Apakah kewajiban hanya berlaku untuk operasi perusahaan sendiri atau juga anak perusahaan, pemasok, kontraktor, produk, dan hubungan bisnis lainnya?
4. Bagaimana kewajiban diawasi?
Apakah pengawasan dilakukan pemerintah, regulator pasar modal, auditor, dewan perusahaan, investor, pengadilan, atau masyarakat?
5. Apa konsekuensi ketidakpatuhan?
Apakah terdapat denda, tanggung jawab perdata, sanksi administratif, pembatasan akses pasar, kewajiban memperbaiki laporan, atau hanya risiko reputasi?
Dengan pertanyaan tersebut, dua negara yang sama-sama disebut “mewajibkan CSR” dapat terlihat memiliki sistem yang sangat berbeda.
Implikasinya bagi Perusahaan Multinasional
Perusahaan yang beroperasi di banyak negara tidak cukup menggunakan satu kebijakan CSR global tanpa penyesuaian.
Perusahaan perlu memetakan:
- regulasi nasional dan daerah;
- kewajiban sektoral;
- aturan pengungkapan;
- ekspektasi investor dan pemberi pinjaman;
- standar pelanggan internasional;
- risiko rantai pasok;
- karakter masyarakat lokal; serta
- mekanisme penyelesaian keluhan.
Standar global perusahaan sebaiknya menjadi batas dasar yang berlaku di seluruh operasi, sedangkan strategi lokal menjawab kondisi dan kewajiban di setiap wilayah.
Namun, perusahaan tidak seharusnya menurunkan standar hanya karena suatu negara memiliki regulasi yang lebih lemah. OECD menegaskan bahwa ketaatan terhadap hukum domestik merupakan kewajiban pertama, tetapi perusahaan tetap diharapkan mencari cara untuk menghormati standar perilaku bisnis yang bertanggung jawab sejauh tidak menempatkannya dalam pelanggaran hukum.
Dengan kata lain, “belum diwajibkan” tidak selalu berarti “tidak perlu dilakukan”.
Dari Kepatuhan menuju Penciptaan Nilai
Regulasi diperlukan untuk menentukan batas minimum. Namun, kualitas CSR ditentukan oleh cara perusahaan memahami serta mengelola perubahan bagi stakeholder.
Program yang baik tidak dimulai dari pertanyaan, “Berapa anggaran yang harus dihabiskan?” melainkan:
- perubahan apa yang dibutuhkan;
- siapa yang mengalami dampak;
- apa penyebab masalahnya;
- kontribusi apa yang paling relevan bagi perusahaan;
- siapa yang perlu dilibatkan;
- bagaimana hasil akan diukur; dan
- bagaimana manfaat dapat bertahan.
Perusahaan yang hanya mengikuti batas minimum mungkin dapat memenuhi regulasi, tetapi belum tentu memperoleh kepercayaan masyarakat. Sebaliknya, program sukarela yang inovatif tidak dapat menutupi pelanggaran terhadap hak pekerja, kerusakan lingkungan, atau konflik dengan komunitas.
Keduanya harus berjalan bersama: kepatuhan terhadap kewajiban dan komitmen menghasilkan nilai sosial yang lebih besar.
CSR Bukan Pilihan antara Wajib atau Sukarela
Perbedaan regulasi CSR antarnegara mencerminkan perbedaan sejarah, kapasitas negara, struktur ekonomi, sistem hukum, dan hubungan antara bisnis dengan masyarakat.
India menonjolkan kewajiban pengeluaran. Indonesia mengatur tanggung jawab sosial dan lingkungan bagi perusahaan tertentu serta melengkapinya dengan aturan sektoral dan pelaporan. Uni Eropa bergerak menuju pengelolaan dampak melalui due diligence. Inggris menggabungkan kebebasan dalam kegiatan sosial dengan kewajiban transparansi pada isu tertentu. Amerika Serikat lebih mengandalkan regulasi yang tersebar berdasarkan isu, pasar, dan yurisdiksi.
Tidak ada satu model yang sempurna.
Kewajiban pengeluaran memberikan kepastian sumber daya, tetapi dapat mendorong orientasi pada penyerapan anggaran. Kewajiban pelaporan meningkatkan transparansi, tetapi dapat berhenti pada dokumen. Due diligence menghubungkan tanggung jawab dengan operasi perusahaan, tetapi memerlukan data, kapasitas, pengawasan, dan akses pemulihan. Pendekatan sukarela membuka ruang inovasi, tetapi berisiko tidak konsisten.
Karena itu, masa depan tanggung jawab perusahaan kemungkinan tidak berada pada salah satu kutub.
Regulasi perlu menetapkan batas minimum yang jelas. Perusahaan perlu diberikan ruang untuk berinovasi melampaui kepatuhan. Stakeholder harus mempunyai akses terhadap informasi, partisipasi, pengaduan, dan pemulihan.
Pada akhirnya, ukuran tanggung jawab perusahaan bukan hanya apakah CSR diwajibkan oleh undang-undang atau dilakukan secara sukarela.
Ukuran yang lebih penting adalah apakah perusahaan mampu mencegah dampak negatif, memperbaiki kerugian yang ditimbulkan, melibatkan pihak yang terdampak, dan menciptakan manfaat yang relevan serta berkelanjutan.
Referensi
European Parliament and Council of the European Union. (2024). Directive (EU) 2024/1760 on Corporate Sustainability Due Diligence. EUR-Lex
Government of India, Ministry of Corporate Affairs. (2021). Frequently Asked Questions on Corporate Social Responsibility. Ministry of Corporate Affairs
Government of India. (2013). The Companies Act 2013, Section 135. India Code
Organisation for Economic Co-operation and Development. (2023). OECD Guidelines for Multinational Enterprises on Responsible Business Conduct. OECD
Otoritas Jasa Keuangan Republik Indonesia. (2017). POJK Nomor 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan. BPK RI
Pemerintah Republik Indonesia. (2007). Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas. BPK RI
Pemerintah Republik Indonesia. (2012). Peraturan Pemerintah Nomor 47 Tahun 2012 tentang Tanggung Jawab Sosial dan Lingkungan Perseroan Terbatas. BPK RI
United Kingdom. (2015). Modern Slavery Act 2015, Section 54: Transparency in Supply Chains. UK Legislation
U.S. Securities and Exchange Commission. (2026). Proposed Rescission of Climate-Related Disclosure Rules. SEC