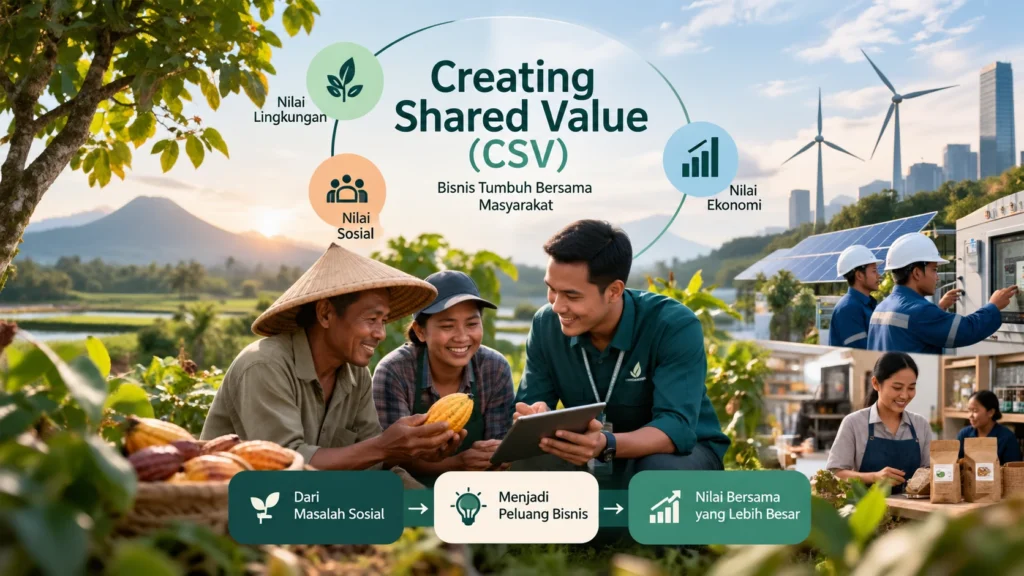
| Bukan sekadar berbagi kue, melainkan memperbesar kuenya.
Oleh: Dr. Rio Zakarias W., ST, MM — Founder & Director Socialimpact.iD
Mengapa CSV Relevan bagi Indonesia
Permasalahan sosial terlalu besar untuk diselesaikan hanya dengan anggaran donasi. UNCTAD (World Investment Report 2023) mencatat kesenjangan investasi SDGs di negara berkembang melebar dari sekitar USD 2,5 triliun per tahun (2015) menjadi sekitar USD 4 triliun per tahun. Di dalam negeri, BPS mencatat tingkat kemiskinan Maret 2025 sebesar 8,47% (23,85 juta jiwa), dengan kemiskinan perdesaan 11,03% berbanding 6,73% di perkotaan. Sensus Pertanian 2023 mencatat 16,89 juta rumah tangga petani gurem (lahan kurang dari 0,5 ha), naik 18,54% dari 2013. Banyak dari mereka berada di sekitar wilayah operasi perusahaan, bahkan sudah menjadi pemasok atau pelanggannya. Di sinilah CSV relevan: masyarakat bukan hanya penerima manfaat, tetapi mitra dan pasar yang tumbuh bersama perusahaan.
Apa Itu Creating Shared Value (CSV)?
Michael E. Porter dan Mark R. Kramer (Harvard Business Review, 2011) mendefinisikan shared value sebagai kebijakan dan praktik operasional yang meningkatkan daya saing perusahaan sekaligus memajukan kondisi ekonomi dan sosial komunitas tempat perusahaan beroperasi. Mereka menegaskan bahwa shared value bukan tentang “berbagi” nilai yang sudah diciptakan (redistribusi), melainkan memperbesar total nilai ekonomi dan sosial (expanding the total pool of economic and social value).
Berbeda dengan pandangan ekonomi neoklasik yang menganggap tanggung jawab sosial sebagai biaya atau redistribusi laba, CSV memandang masalah sosial, seperti degradasi lingkungan, ketimpangan ekonomi, dan keterbatasan akses modal, sebagai peluang pasar dan efisiensi operasional yang belum tergarap.
Contoh Porter dan Kramer cukup tajam: fair trade membayar harga lebih tinggi untuk panen yang sama, sedangkan shared value memperbaiki teknik budidaya dan memperkuat kelembagaan petani. Studi awal pada petani kakao Pantai Gading yang mereka kutip menunjukkan fair trade menaikkan pendapatan petani 10–20%, sementara investasi shared value dapat menaikkannya lebih dari 300%. (Porter dan Kramer menyebutnya “early studies” tanpa rincian metodologi; baca sebagai ilustrasi logika, bukan patokan.)
Ini tidak berarti CSR atau filantropi salah. Bantuan bencana atau beasiswa tetap penting. Pesannya: jangan menyebut semua program sebagai CSV, dan CSV dibangun di atas kepatuhan, bukan menggantikannya.
Perbedaan CSR dan CSV
Matriks berikut diadaptasi dari ekshibit Porter dan Kramer (2011) yang membandingkan CSR dan CSV:
| Aspek | Corporate Social Responsibility (CSR) | Creating Shared Value (CSV) |
|---|---|---|
| Logika nilai | Berbuat baik (doing good) | Manfaat ekonomi dan sosial relatif terhadap biaya (economic and societal benefits relative to cost) |
| Bentuk kegiatan | Kewargaan korporat, filantropi, keberlanjutan (citizenship, philanthropy, sustainability) | Penciptaan nilai bersama perusahaan dan komunitas (joint company and community value creation) |
| Sifat | Diskresioner atau respons atas tekanan eksternal (discretionary or in response to external pressure) | Integral dalam cara perusahaan bersaing (integral to competing) |
| Hubungan dengan laba | Terpisah dari upaya memaksimalkan laba (separate from profit maximization) | Integral dalam upaya memaksimalkan laba (integral to profit maximization) |
| Penentu agenda | Pelaporan eksternal dan preferensi pribadi (external reporting and personal preferences) | Spesifik perusahaan dan lahir dari internal (company specific and internally generated) |
| Skala dampak | Terbatas pada jejak korporat dan anggaran CSR (limited by corporate footprint and CSR budget) | Menata ulang seluruh anggaran perusahaan (realigns the entire company budget) |
| Contoh | Pembelian fair trade | Transformasi pengadaan untuk meningkatkan kualitas dan hasil panen |
Sumber: Diadaptasi dan diterjemahkan dari Porter & Kramer (2011), “How Shared Value Differs From Corporate Social Responsibility”, Harvard Business Review, 89(1/2).
Catatan penting: di bawah ekshibit tersebut, Porter dan Kramer mencatat bahwa pada CSR maupun CSV, kepatuhan terhadap hukum dan standar etika serta pengurangan dampak negatif kegiatan perusahaan diasumsikan sudah terpenuhi (assumed). CSV tidak menggantikan kewajiban tersebut, melainkan melangkah lebih jauh dengan menjadikan isu sosial sebagai sumber inovasi.
Tiga Cara Menciptakan Shared Value
Porter dan Kramer (2011) merumuskan tiga jalur untuk menciptakan shared value:
- Memikirkan ulang produk dan pasar (reconceiving products and markets): merancang produk dan layanan yang menjawab kebutuhan sosial mendasar, khususnya bagi segmen yang belum terlayani, misalnya masyarakat unbanked, perdesaan, dan berpenghasilan rendah.
- Mendefinisikan ulang produktivitas rantai nilai (redefining productivity in the value chain): mengidentifikasi dan menekan biaya tersembunyi di rantai nilai, seperti pemborosan energi, kecelakaan kerja, dan lemahnya kapasitas pemasok.
- Membangun klaster pendukung lokal (enabling local cluster development): memperkuat ekosistem di sekitar wilayah operasi, termasuk kelembagaan lokal, pemasok, jaringan distribusi, dan infrastruktur.
Contoh Creating Shared Value: dari Global hingga Indonesia
Global: Nespresso, Nestlé, dan M-Pesa
Nespresso adalah contoh utama dalam artikel HBR 2011. Nestlé merancang ulang pengadaan kopi dengan pendampingan budidaya, penjaminan pinjaman bank, akses input, dan pengukur mutu di titik pembelian, serta memperkuat koperasi petani. Hasil panen dan pendapatan petani naik, sementara pasokan kopi berkualitas bagi Nestlé tumbuh. Pola serupa dijalankan Nestlé di Moga, India, sejak 1961 (kini lebih dari 110.000 peternak pemasok) dan di Jawa Timur sejak 1975, dengan lebih dari 27.000 peternak sapi perah melalui lebih dari 31 koperasi. M-Pesa (Safaricom, Kenya) menunjukkan jalur produk dan pasar: riset Suri dan Jack di jurnal Science (2016) memperkirakan layanan ini mengangkat sekitar 194.000 rumah tangga (±2% rumah tangga Kenya) keluar dari kemiskinan, sementara bagi Safaricom pendapatan M-Pesa mencapai KES 161,1 miliar atau 44,2% pendapatan jasanya di Kenya (FY2025).
Konteks Indonesia
Bagi BUMN, logika CSV sejalan dengan Peraturan Menteri BUMN Nomor PER-1/MBU/03/2023. Pasal 14 mewajibkan Program TJSL BUMN menerapkan prinsip terintegrasi (“berdasarkan analisa risiko dan proses bisnis yang memiliki keterkaitan dengan pemangku kepentingan”) dan terukur dampaknya (memberikan “nilai tambah bagi pemangku kepentingan dan perusahaan”). Berikut tiga contoh program TJSL di lingkungan BUMN dan anak usaha BUMN yang menerapkan logika CSV.
PT Pegadaian: Program “MengEMASkan Sampah untuk Indonesia”
Tantangan sosial: menurut KLH (data SIPSN), timbulan sampah nasional 2024 mencapai 38,17 juta ton dan baru 33,68% yang terkelola. Di sisi lain, literasi dan inklusi investasi di masyarakat akar rumput masih rendah.
Solusi berbasis CSV: melalui konsep Memilah Sampah Menabung Emas, warga menyetor sampah terpilah ke bank sampah binaan, nilainya dicatat, lalu dikonversi menjadi saldo Tabungan Emas Pegadaian atas nama nasabah.
Dampak ganda:
- Bagi masyarakat: lingkungan lebih bersih dan sampah terkelola (6.669 ton sampah melalui 425 bank sampah binaan aktif pada 2024), serta kepemilikan aset emas yang tahan inflasi.
- Bagi Pegadaian: kanal akuisisi nasabah di segmen akar rumput, penetrasi produk Tabungan Emas (12.086 nasabah dengan total saldo Rp18,9 miliar; 15 kg emas terkumpul pada 2019–2024), dan jaringan distribusi berbasis komunitas. Skor Social Return on Investment (SROI) program ini 1:11,9.
PT PLN (Persero): Program Electrifying Agriculture (EA)
Tantangan sosial: tingginya biaya operasional petani, peternak, dan pembudidaya ikan akibat ketergantungan pada pompa dan peralatan berbahan bakar minyak (diesel) yang mahal dan menghasilkan emisi.
Solusi berbasis CSV: PLN mendorong pelaku sektor pertanian, perikanan, perkebunan, dan peternakan beralih dari peralatan berbahan bakar minyak ke listrik PLN.
Dampak ganda:
- Bagi petani: di Ponorogo, kelompok tani melaporkan biaya pompa air turun dari sekitar Rp1,5 juta (diesel) menjadi Rp500 ribu (listrik), atau hemat sekitar 67%.
- Bagi PLN: pelanggan EA mencapai 300.535 pada 2024 (bertambah 53.539 dari 2023), dengan daya tersambung 4.203,36 MVA dan konsumsi listrik 6,17 TWh sepanjang 2024.
PT Pertamina Lubricants: Enduro Entrepreneurship Program (EEP)
Tantangan sosial: BPS mencatat tingkat pengangguran terbuka lulusan SMK pada Februari 2025 sebesar 8,00%, tertinggi dibanding jenjang pendidikan lain. Kelompok rentan, seperti penyandang disabilitas dan warga binaan pemasyarakatan, juga menghadapi akses kerja yang terbatas.
Solusi berbasis CSV: sejak 2016, Pertamina Lubricants memberikan pelatihan teknis perbengkelan dan kewirausahaan, bantuan peralatan, suplai pelumas Enduro, serta pendampingan pembukaan bengkel roda dua hingga mandiri (phase out).
Dampak ganda:
- Bagi peserta dan masyarakat: keterampilan vokasi otomotif, kemandirian ekonomi, dan peluang membuka usaha bengkel. Hingga September 2025 tercatat 82.723 peserta dan 165 bengkel binaan.
- Bagi Pertamina Lubricants: jaringan bengkel mitra yang menjadi titik penjualan dan rekomendasi pelumas Enduro, mekanik terampil yang mengenal produk perusahaan, serta penguatan merek di segmen roda dua.
Matriks Perbandingan Penerapan CSV di BUMN Indonesia
| BUMN & Program | Jalur CSV dominan | Kapabilitas inti | Nilai bagi masyarakat | Nilai bagi perusahaan |
|---|---|---|---|---|
| Pegadaian (MengEMASkan Sampah) | Produk & pasar + klaster lokal | Produk Tabungan Emas dan jaringan outlet | Lingkungan bersih, kepemilikan aset emas | Nasabah baru, penetrasi Tabungan Emas |
| PLN (Electrifying Agriculture) | Produk & pasar | Jaringan dan produk listrik | Biaya pompa turun hingga sekitar 67% (kasus Ponorogo) | Pelanggan baru sektor produktif, konsumsi kWh naik |
| Pertamina Lubricants (EEP) | Rantai nilai + klaster lokal | Produk pelumas, keahlian otomotif | Keterampilan, kerja, dan usaha bengkel | Jaringan bengkel mitra, mekanik terampil, kekuatan merek |
Catatan kritis: ketiga program memakai kapabilitas inti perusahaan, tetapi data publiknya belum seimbang. Pegadaian belum mengungkap kontribusi bisnis secara rinci (misalnya rekening baru yang tetap aktif), PLN lebih banyak melaporkan pelanggan dan kWh daripada kenaikan pendapatan bersih petani, dan Pertamina Lubricants belum mempublikasikan penyerapan kerja alumni maupun kontribusi penjualan. Data ketiga program bersumber dari pernyataan perusahaan dan media, bukan evaluasi independen.
Contoh Penerapan CSV di Berbagai Industri
| Sektor | Masalah sosial yang juga masalah bisnis | Contoh program CSV | Nilai bagi masyarakat | Nilai bagi perusahaan |
|---|---|---|---|---|
| Perkebunan sawit/kakao/kopi | Produktivitas petani plasma dan swadaya rendah, risiko deforestasi | Sekolah lapang budidaya berkelanjutan, akses bibit unggul, sertifikasi kelompok | Pendapatan naik, lahan lebih produktif | Pasokan terlacak, memenuhi syarat pasar ekspor dan regulasi bebas deforestasi |
| Perbankan | Banyak UMKM belum bankable | Literasi keuangan dan pencatatan usaha yang terhubung dengan produk pembiayaan | Akses modal, usaha naik kelas | Debitur baru dengan risiko kredit lebih terkelola |
| Energi/kelistrikan | Biaya energi tinggi di sektor produktif desa | Elektrifikasi pertanian, perikanan, dan UMKM | Biaya produksi turun | Penjualan energi naik |
| Pertambangan | Ketergantungan ekonomi desa pada tambang, risiko pascatambang | Pengembangan pemasok lokal dan pelatihan vokasi tersertifikasi | Kerja dan usaha yang bertahan setelah tambang tutup | Pemasok dan tenaga kerja lokal andal, izin sosial kuat |
| Telekomunikasi | Kesenjangan digital di desa | Literasi digital dan pemasaran daring untuk UMKM desa | Pasar UMKM meluas | Pelanggan data baru |
| Manufaktur pangan | Pasokan bahan baku lokal tidak stabil | Kemitraan petani/peternak dengan pendampingan dan kepastian serapan | Pasar pasti, harga lebih stabil | Bahan baku lokal stabil dan berkualitas |
Catatan: tabel ini adalah ilustrasi desain program, bukan klaim atas program perusahaan tertentu.
Kritik dan Evaluasi Kritis terhadap Konsep CSV
Meskipun populer dan banyak diadopsi praktisi maupun BUMN, CSV mendapat kritik tajam dari literatur akademik. Memahaminya penting agar perusahaan tidak terjebak dalam simplifikasi atau “CSV-washing”. Tiga kritik utama:
- Mengabaikan trade-off nyata. Crane, Palazzo, Spence, dan Matten (2014) dalam California Management Review berargumen bahwa CSV gagal menangani trade-off antara penciptaan nilai ekonomi dan sosial secara memadai; banyak keputusan bisnis adalah dilema, bukan win-win. De los Reyes, Scholz, dan Smith (2017) menambahkan bahwa CSV memadai untuk isu win-win, tetapi memerlukan kerangka etika untuk situasi ketika salah satu pihak harus berkorban.
- Kurangnya kebaruan teoretis. Crane dkk. (2014) dan Beschorner (2013) menilai CSV tidak sebaru klaimnya karena tumpang tindih dengan gagasan sebelumnya, seperti manajemen pemangku kepentingan (Freeman, 1984), inovasi dan kewirausahaan sosial, serta strategic CSR. Crane dkk. bahkan menyebut Porter dan Kramer membangun “karikatur” CSR agar mudah ditolak. Sebagai pembanding, Wójcik (2016) berpendapat CSV tetap dapat dibedakan secara konseptual dari CSR: CSR membagi nilai ekonomi yang sudah tercipta, sedangkan CSV menciptakan nilai ekonomi melalui penciptaan nilai sosial.
- Terlalu berpusat pada korporasi. Meyer (2018) menilai CSV kuat di dalam perusahaan (rantai nilai dan strategi bersaing), tetapi lemah dalam memandang peran pemerintah, regulasi, dan masyarakat sipil. Crane dkk. (2014) menilai CSV naif terhadap kepatuhan, karena mengasumsikan hukum dan etika pasti dipatuhi. De los Reyes dan Scholz (2019) menunjukkan sebagian besar contoh CSV hanya mengurangi dampak buruk atau “memberi kembali”, sehingga dapat berjalan berdampingan dengan model bisnis yang tetap merusak. Tanpa regulasi yang kuat dan partisipasi masyarakat sipil, CSV berisiko menjadi sarana greenwashing atau pembenaran untuk menghindari regulasi yang lebih mengikat.
Pelajaran bagi praktisi: kritik ini tidak membatalkan CSV, tetapi menempatkannya pada posisi yang tepat. CSV adalah satu lapisan dalam tanggung jawab perusahaan, yang berdiri di atas fondasi kepatuhan dan pengelolaan dampak negatif. Isu yang material tetapi tidak menguntungkan tetap harus ditangani melalui TJSL, filantropi, atau mitigasi dampak.
Panduan Praktis Merancang Program CSV Berbasis Dampak Terukur
Untuk menghindari jebakan narasi tanpa bukti, perusahaan dan praktisi TJSL dapat menerapkan enam langkah berikut, yang dimodifikasi dari kerangka Measuring Shared Value FSG (Porter dkk., 2012):
- Identifikasi titik temu isu sosial dan bisnis inti: petakan masalah sosial di sekitar operasi yang memengaruhi rantai pasok, biaya operasi, atau potensi pasar perusahaan.
- Susun business case ganda: rumuskan indikator keberhasilan yang terukur untuk kedua sisi, yaitu KPI sosial dan KPI bisnis.
- Rancang bersama pemangku kepentingan dan kelembagaan lokal: libatkan koperasi, BUMDes, atau asosiasi lokal agar kemandirian masyarakat bertahan setelah pendampingan berakhir.
- Ukur dampak secara terintegrasi: tetapkan baseline sejak awal dan gunakan metode terstandar, seperti analisis ROI, Social Return on Investment (SROI), atau kerangka FSG.
- Realokasi anggaran dan perluasan skala: pindahkan pembiayaan program yang terbukti berhasil dari anggaran TJSL ke anggaran operasional bisnis utama.
- Jalin kemitraan lintas sektor: bekerja sama dengan BUMN lain, pemerintah daerah, perguruan tinggi, dan LSM untuk memperkuat ekosistem klaster lokal.
Penutup
CSV bukan label, melainkan disiplin strategi. CSV menuntut perusahaan melihat masalah sosial seserius melihat peluang pasar: dianalisis, dihitung, dirancang bersama mitra, dan diukur hasilnya. Contoh dari Moga, Jawa Timur, dan Kenya, hingga bank sampah Pegadaian, sawah di Ponorogo, dan bengkel binaan Enduro menunjukkan bahwa ketika nilai sosial dan nilai bisnis dirancang bersama, keduanya dapat tumbuh lebih besar daripada jika dikerjakan sendiri-sendiri.
Bagi pemimpin perusahaan, pertanyaan yang layak diajukan bukan lagi “berapa dana TJSL yang kita salurkan tahun ini?”, melainkan “masalah sosial apa yang jika kita selesaikan akan membuat bisnis kita lebih kuat, dan bagaimana kita membuktikannya?” Bagi praktisi TJSL dan ESG, tugas kita adalah menjembatani dua bahasa: bahasa dampak sosial dan bahasa daya saing.
Program TJSL yang menginspirasi bukan yang paling besar anggarannya, tetapi yang paling mampu membuat masyarakat dan perusahaan tumbuh bersama.
Pertanyaan yang Sering Diajukan (FAQ)
Apa itu Creating Shared Value (CSV)? Kebijakan dan praktik operasional yang meningkatkan daya saing perusahaan sekaligus memajukan kondisi ekonomi dan sosial komunitas tempat perusahaan beroperasi (Porter & Kramer, 2011).
Apa perbedaan CSV dan CSR? CSR umumnya bersifat diskresioner dan terpisah dari upaya mencari laba, sedangkan CSV terintegrasi dalam strategi bersaing dan menciptakan nilai ekonomi melalui penciptaan nilai sosial.
Apa contoh CSV di Indonesia? Antara lain program MengEMASkan Sampah (Pegadaian), Electrifying Agriculture (PLN), dan Enduro Entrepreneurship Program (Pertamina Lubricants).
Referensi
- Porter, M. E., & Kramer, M. R. (2011). Creating Shared Value. Harvard Business Review, 89(1/2), 62–77.
- Porter, M. E., & Kramer, M. R. (2006). Strategy and Society: The Link Between Competitive Advantage and Corporate Social Responsibility. Harvard Business Review, 84(12), 78–92.
- Porter, M. E., Hills, G., Pfitzer, M., Patscheke, S., & Hawkins, E. (2012). Measuring Shared Value: How to Unlock Value by Linking Social and Business Results. FSG.
- Crane, A., Palazzo, G., Spence, L. J., & Matten, D. (2014). Contesting the Value of “Creating Shared Value”. California Management Review, 56(2), 130–153.
- Beschorner, T. (2013). Creating Shared Value: The One-Trick Pony Approach. Business Ethics Journal Review, 1(17), 106–112.
- de los Reyes, G., Scholz, M., & Smith, N. C. (2017). Beyond the “Win-Win”: Creating Shared Value Requires Ethical Frameworks. California Management Review, 59(2).
- de los Reyes, G., & Scholz, M. (2019). The limits of the business case for sustainability: Don’t count on “Creating Shared Value” to extinguish corporate destruction. Journal of Cleaner Production.
- Meyer, H. (2018). Creating Shared Value (CSV): Operationalising CSV Beyond the Firm. CBR Special Report. Centre for Business Research, University of Cambridge.
- Wójcik, P. (2016). How Creating Shared Value Differs From Corporate Social Responsibility. Journal of Management and Business Administration. Central Europe, 24(2), 32–55.
- Freeman, R. E. (1984). Strategic Management: A Stakeholder Approach. Pitman.
- (2023). World Investment Report 2023: Investing in Sustainable Energy for All. United Nations.
- Badan Pusat Statistik. (2025). Persentase Penduduk Miskin Maret 2025 Turun Menjadi 8,47 Persen (Berita Resmi Statistik, 25 Juli 2025).
- Badan Pusat Statistik. (2023). Hasil Pencacahan Lengkap Sensus Pertanian 2023 – Tahap I (dikutip Bisnis.com, 4 Desember 2023).
- Badan Pusat Statistik. (2025). Tingkat Pengangguran Terbuka menurut Pendidikan, Februari 2025 (dikutip detikEdu, 2025).
- Nestlé India. Dairy Farmers. Diakses Oktober 2026.
- (31 Desember 2024). Perjalanan 5 Dekade Nestlé Indonesia Berdayakan Peternak Sapi Perah di Jatim.
- Suri, T., & Jack, W. (2016). The long-run poverty and gender impacts of mobile money. Science, 354(6317), 1288–1292.
- Safaricom PLC. (9 Mei 2025). FY25 Results Press Release.
- (8 Desember 2025). KLH akan beratkan sanksi pada 49 pemda yang tidak perbaiki pengelolaan sampah (data KLH/SIPSN 2024).
- com. (23 September 2026). Cara Menabung Emas dari Sampah Lewat Program Pegadaian.
- PT Pegadaian. (t.t.). MengEMASkan Sampah untuk Indonesia (materi presentasi, diunggah IGES Januari 2025).
- Warta Ekonomi. (17 Januari 2025). PLN Electrifying Agriculture Tembus 53.539 Pelanggan Baru di 2024.
- (30 April 2024). Program Electrifying Agriculture PLN Tekan Biaya Operasional Petani di Ponorogo hingga 67%.
- Metro TV. (22 September 2025). Pertamina Perluas Kesempatan Kerja: Enduro Entrepreneurship Bangun Kompetensi 80 Ribu Peserta & 165 Bengkel.
- IDX Channel. (16 Oktober 2025). Pertamina Lubricants Perkuat Komitmen Pemberdayaan melalui Enduro Entrepreneurship.
- Kementerian BUMN. (2023). Peraturan Menteri BUMN Nomor PER-1/MBU/03/2023 tentang Penugasan Khusus dan Program Tanggung Jawab Sosial dan Lingkungan BUMN. JDIH BPK.
Tulisan ini sangat kuat karena berhasil menghubungkan pengalaman nyata, teori keberlanjutan, dan implikasi bisnis dalam satu narasi yang mudah dipahami. Pesan utamanya jelas bahwa kerusakan lingkungan bukan hanya isu ekologis atau reputasi perusahaan, tetapi risiko ekonomi yang nyata. Konsep pergeseran dari shareholder value menuju system value disampaikan dengan sangat relevan dan didukung referensi yang kredibel. Sebagai masukan, akan lebih kuat apabila ditambahkan beberapa contoh perusahaan yang berhasil mengintegrasikan ketergantungan terhadap alam ke dalam manajemen risiko dan strategi bisnisnya. Dengan demikian, pembaca memperoleh gambaran yang lebih konkret mengenai langkah implementasi, tidak hanya memahami urgensinya tetapi juga solusi praktisnya
Tulisan ini sangat kuat karena berhasil menggeser diskusi keberlanjutan dari isu moral dan citra menjadi isu risiko bisnis, ketahanan ekonomi, dan keberlangsungan organisasi. Saya sepakat bahwa banyak perusahaan masih terjebak pada paradigma shared value, di mana program CSR atau ESG sering digunakan untuk mengimbangi dampak negatif, bukan menghilangkan akar penyebabnya. Namun, menurut saya tantangan terbesar bukan lagi kurangnya kesadaran, melainkan kurangnya keberanian untuk menginternalisasi biaya lingkungan ke dalam keputusan investasi dan operasional. Banyak perusahaan masih menghitung jejak lingkungan sebagai indikator keberlanjutan, tetapi belum menghitung ketergantungan bisnis terhadap alam (nature dependency) dan risiko finansial akibat degradasi lingkungan. Ke depan, ukuran keberhasilan bukan berapa banyak pohon ditanam atau kegiatan sosial dilakukan, melainkan sejauh mana perusahaan mampu menghentikan kerusakan dalam rantai nilainya, membangun ketahanan iklim, dan membuktikan bahwa keuntungan ekonomi dapat dicapai tanpa mengorbankan fondasi ekologis yang menopang bisnis itu sendiri. Ini bukan lagi isu ESG, tetapi isu keberlangsungan bisnis.