Dari Komitmen menuju Implementasi: Menghubungkan Isu Material, Target, Program, Anggaran, dan Akuntabilitas
Ada pola yang cukup sering dijumpai dalam penyusunan strategi keberlanjutan perusahaan. Proses identifikasi isu material telah dilakukan, visi dan pilar keberlanjutan telah ditetapkan, target jangka panjang telah diumumkan, dan dokumen roadmap telah disahkan oleh manajemen. Namun, ketika memasuki tahap implementasi, muncul pertanyaan yang terlihat sederhana tetapi sulit dijawab:
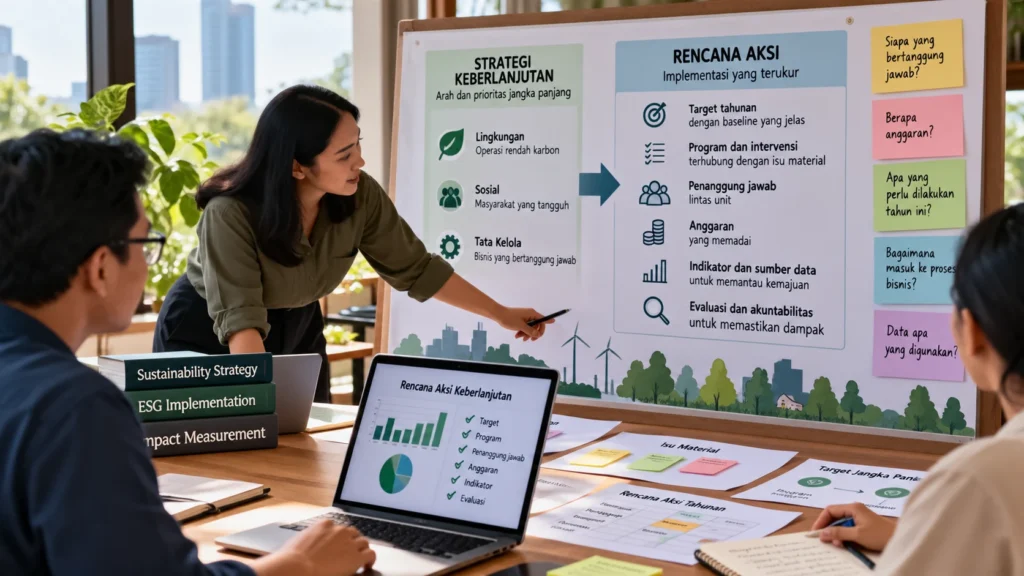
“Siapa yang bertanggung jawab atas target ini?”
“Berapa anggaran yang harus disiapkan?”
“Apa yang perlu diselesaikan tahun ini?”
“Bagaimana target tersebut masuk ke dalam proses bisnis?”
“Data apa yang digunakan untuk mengukur kemajuannya?”
Pada titik ini, perusahaan mulai menemukan jarak antara strategi dan pelaksanaan. Target penurunan emisi belum masuk ke rencana investasi aset. Target pengembangan pemasok berkelanjutan belum diterjemahkan ke dalam kebijakan pengadaan. Komitmen pemberdayaan masyarakat belum terhubung dengan kebutuhan wilayah dan indikator kemandirian. Sementara itu, unit keberlanjutan diminta melaporkan kemajuan atas target yang pelaksanaannya bergantung pada keputusan unit lain.
Strategi semacam ini tidak selalu salah. Arah yang ditetapkan mungkin sudah tepat. Masalahnya, strategi belum diterjemahkan menjadi sistem tindakan.
Tulisan ini membahas bagian yang sering hilang setelah perusahaan menyusun strategi keberlanjutan: bagaimana mengubah arah strategis menjadi rencana aksi yang memiliki baseline, target tahunan, intervensi, penanggung jawab, anggaran, indikator, sumber data, dan mekanisme evaluasi.
Dokumen Strategi Bukan Jaminan Implementasi
Strategi dan rencana aksi memiliki fungsi yang berbeda.
Strategi menjelaskan perubahan apa yang ingin dicapai, mengapa perubahan tersebut penting, dan pilihan apa yang menjadi prioritas perusahaan. Rencana aksi menjelaskan bagaimana pilihan tersebut akan dijalankan: siapa melakukan apa, kapan harus selesai, berapa sumber daya yang dibutuhkan, serta bagaimana kemajuannya dinilai.
Permasalahan muncul ketika perusahaan langsung mengubah pilar strategis menjadi daftar kegiatan.
Pilar lingkungan diisi dengan penanaman pohon dan pengelolaan sampah. Pilar sosial diisi dengan beasiswa dan pelatihan UMKM. Pilar tata kelola diisi dengan sosialisasi antikorupsi. Seluruh kegiatan kemudian dilaporkan sebagai pelaksanaan strategi keberlanjutan.
Pengelompokan tersebut memang membuat dokumen terlihat terstruktur, tetapi belum membuktikan adanya hubungan antara isu, intervensi, dan perubahan.
“Pelatihan UMKM”, misalnya, adalah aktivitas. Ia baru menjadi bagian dari strategi apabila perusahaan dapat menjelaskan masalah yang ingin diselesaikan, hambatan utama pelaku usaha, perubahan yang diharapkan, dukungan lanjutan yang diperlukan, serta indikator yang menunjukkan bahwa UMKM menjadi lebih mandiri.
Demikian juga dengan “penanaman pohon”. Kegiatan tersebut baru relevan sebagai intervensi keberlanjutan apabila menjawab tekanan ekologis tertentu, menggunakan jenis tanaman yang sesuai, memiliki status lahan yang jelas, melibatkan pihak yang akan merawatnya, dan mempunyai indikator kelangsungan hidup serta pemulihan fungsi ekosistem.
Dengan demikian, perbedaan utama antara program biasa dan tindakan strategis terletak pada kejelasan hubungannya dengan masalah serta outcome yang ingin dicapai.
Mengapa Strategi Keberlanjutan Sering Berhenti sebagai Dokumen?
Menurut pengalaman dalam proses penyusunan dan peninjauan roadmap keberlanjutan, terdapat beberapa pola yang menyebabkan strategi sulit dijalankan.
Pertama, target ditetapkan terlalu jauh tanpa tahapan antara. Pernyataan seperti “mencapai net zero”, “mewujudkan operasi hijau”, atau “meningkatkan kemandirian masyarakat” memberikan arah, tetapi belum menjelaskan apa yang harus dilakukan dalam satu, dua, atau tiga tahun ke depan. Tanpa milestone, target jangka panjang mudah ditunda karena tekanan operasional jangka pendek selalu terlihat lebih mendesak.
Kedua, baseline belum tersedia atau belum konsisten. Perusahaan menetapkan target penurunan emisi ketika inventarisasi belum mencakup seluruh cabang. Target efisiensi air ditetapkan tanpa mengetahui sumber air dan konsumsi pada setiap fasilitas. Program pemberdayaan menargetkan peningkatan pendapatan, tetapi kondisi pendapatan awal penerima manfaat tidak pernah diukur.
Tanpa baseline, target kehilangan titik pijaknya. Perusahaan mungkin dapat melaporkan kegiatan yang sudah dilakukan, tetapi sulit membuktikan perubahan yang terjadi.
Ketiga, target tidak memiliki pemilik yang mempunyai kendali. Agenda keberlanjutan kerap diletakkan sebagai tanggung jawab unit ESG, TJSL, HSSE, atau Sekretaris Perusahaan. Padahal, sumber dampaknya tersebar di unit operasi, teknik, aset, pengadaan, SDM, keuangan, teknologi informasi, dan pengembangan usaha.
Unit keberlanjutan dapat mengoordinasikan proses, tetapi tidak dapat menurunkan emisi tanpa perubahan keputusan operasi dan investasi. Unit TJSL dapat mendampingi UMKM, tetapi tidak dapat membuka akses pengadaan apabila kebijakan pemasok tetap tidak berubah.
Keempat, target belum terhubung dengan anggaran. Perusahaan menetapkan komitmen elektrifikasi peralatan, penggunaan energi terbarukan, pengolahan air, pengembangan pemasok lokal, atau pemulihan ekosistem. Namun, kebutuhan investasinya belum masuk ke dalam CAPEX, OPEX, RKAP, maupun rencana pengadaan.
Kelima, indikator berhenti pada output. Jumlah pelatihan, peserta, bibit, bantuan, dan kegiatan mudah dihitung. Karena itu, indikator tersebut mendominasi pelaporan. Padahal, pelaksanaan kegiatan belum membuktikan bahwa perubahan telah terjadi.
Perusahaan dapat melatih 500 UMKM tanpa mengetahui apakah produktivitas, akses pasar, laba, atau ketahanan usahanya meningkat. Perusahaan dapat menanam ribuan pohon tanpa mengetahui berapa yang bertahan hidup dan apakah fungsi ekologisnya pulih.
Pola-pola tersebut menunjukkan bahwa masalah implementasi bukan hanya masalah disiplin pelaksanaan. Dalam banyak kasus, akar persoalannya terdapat pada desain rencana aksi yang belum menghubungkan strategi dengan keputusan operasional.
Standar Keberlanjutan Menuntut Lebih dari Penetapan Target
GRI 3: Material Topics 2021 tidak berhenti pada proses menentukan topik material. Untuk setiap topik material, organisasi perlu menjelaskan kebijakan atau komitmen, tindakan yang dilakukan untuk mengelola dampak, target yang ditetapkan, proses pemantauan efektivitas, serta bagaimana pelibatan stakeholder memengaruhi tindakan perusahaan.
Artinya, penetapan materialitas seharusnya menjadi awal dari proses pengelolaan, bukan akhir dari proses penyusunan strategi. GRI 3: Material Topics 2021
IFRS S1 juga menempatkan keberlanjutan dalam empat area yang saling terhubung, yaitu tata kelola, strategi, manajemen risiko, serta metrik dan target. Perusahaan tidak hanya diminta menyebutkan risiko dan peluang keberlanjutan, tetapi juga menjelaskan pengaruhnya terhadap model bisnis, rantai nilai, keputusan, posisi keuangan, kinerja keuangan, dan arus kas dalam jangka pendek, menengah, dan panjang. IFRS S1
Sementara itu, OECD Due Diligence Guidance for Responsible Business Conduct menempatkan tindakan perusahaan dalam suatu siklus: mengintegrasikan tanggung jawab ke dalam kebijakan dan sistem, mengidentifikasi dampak, mencegah atau mengurangi dampak, memantau implementasi dan hasil, mengomunikasikan penanganannya, serta menyediakan pemulihan apabila diperlukan. OECD Due Diligence Guidance for Responsible Business Conduct
Ketiga kerangka tersebut memiliki pesan yang konsisten: komitmen, tindakan, pengukuran, dan akuntabilitas harus membentuk satu kesatuan.
Mulai dari Pernyataan Masalah, Bukan Daftar Kegiatan
Salah satu cara paling sederhana untuk menguji kualitas rencana aksi adalah melihat dari mana program dimulai.
Apakah program dimulai dari masalah yang ingin diubah, atau dari kegiatan yang sudah tersedia?
Isu material seperti energi, emisi, air, keselamatan kerja, masyarakat lokal, privasi pelanggan, atau pengembangan UMKM masih terlalu luas untuk langsung diterjemahkan menjadi program. Perusahaan perlu terlebih dahulu merumuskan kondisi spesifik yang ingin diperbaiki.
Sebagai contoh, “air dan efluen” merupakan topik. Pernyataan masalahnya dapat berbunyi:
Konsumsi air pada fasilitas operasional terus meningkat, sementara beberapa fasilitas berada di wilayah dengan risiko kelangkaan air dan perusahaan belum mempunyai target efisiensi berdasarkan intensitas produksi.
Pada isu masyarakat lokal, pernyataan masalahnya dapat berbunyi:
Program pemberdayaan telah menjangkau banyak pelaku usaha, tetapi sebagian besar masih bergantung pada pesanan perusahaan dan belum memiliki pasar eksternal yang stabil.
Pada isu keselamatan kerja:
Angka kecelakaan berat telah menurun, tetapi pencatatan near miss pekerja kontraktor belum konsisten dan sebagian temuan inspeksi belum ditindaklanjuti sesuai tenggat.
Pernyataan masalah yang jelas setidaknya mengandung kondisi yang terjadi, lokasi atau proses terkait, kelompok yang terdampak, kesenjangan terhadap kondisi yang diharapkan, dan alasan masalah tersebut penting.
Tanpa tahap ini, perusahaan mudah memilih intervensi yang sudah dikenal—pelatihan, bantuan alat, penanaman pohon, atau sosialisasi—tanpa memastikan kesesuaiannya dengan akar masalah.
Baseline Menentukan Apakah Target Dapat Dipercaya
Setelah masalah dirumuskan, perusahaan perlu menentukan kondisi awal.
Baseline bukan sekadar angka pertama yang ditemukan dalam laporan. Baseline harus memiliki batas, definisi, tahun dasar, sumber data, dan metode perhitungan yang jelas.
Target “menurunkan penggunaan air 20%”, misalnya, perlu menjelaskan apakah yang diukur adalah konsumsi absolut atau intensitas, unit operasi mana yang dicakup, sumber air apa yang dihitung, serta bagaimana pertumbuhan produksi dipertimbangkan.
Target “meningkatkan pendapatan UMKM 25%” juga perlu menjelaskan apakah yang dimaksud adalah omzet, laba kotor, atau pendapatan bersih. Perusahaan perlu menentukan periode pembanding, memperhitungkan musim usaha, dan membedakan perubahan yang berasal dari program dengan perubahan akibat faktor lain.
Dalam praktiknya, baseline sering belum lengkap. Kondisi tersebut tidak harus menghentikan proses. Namun, keterbatasan data perlu dinyatakan secara transparan, sedangkan penguatan sistem pengukuran ditempatkan sebagai salah satu agenda awal.
Target yang ambisius tetapi tidak mempunyai baseline mungkin menarik secara komunikasi. Namun, ia lemah sebagai instrumen pengelolaan.
Bedakan Sasaran, Target, Aktivitas, Output, dan Outcome
Banyak rencana aksi menjadi sulit dievaluasi karena istilah sasaran, target, aktivitas, output, dan outcome digunakan secara bergantian.
Misalnya, “melaksanakan pelatihan kepada 100 UMKM” sering disebut sebagai target dampak. Padahal, pelatihan adalah kegiatan dan 100 UMKM merupakan ukuran cakupan atau output. Perubahan yang ingin dicapai dapat berupa peningkatan kompetensi, kualitas produk, akses pasar, penjualan, laba, atau ketahanan usaha.
Pada konteks lingkungan, “menanam 10.000 mangrove” adalah output. Outcome-nya dapat berupa meningkatnya tutupan vegetasi yang bertahan hidup, membaiknya habitat, atau berkurangnya tekanan abrasi. Dampaknya dapat berupa meningkatnya ketahanan ekosistem dan penghidupan masyarakat pesisir.
Secara sederhana, hubungan antarkomponen tersebut dapat dijelaskan sebagai berikut:
| Komponen | Pertanyaan Utama |
|---|---|
| Sasaran | Kondisi apa yang ingin dicapai? |
| Target | Berapa besar perubahan dan kapan dicapai? |
| Aktivitas | Apa yang dilakukan? |
| Output | Apa yang langsung dihasilkan? |
| Outcome | Perubahan apa yang terjadi? |
| Dampak | Apa konsekuensi jangka panjangnya? |
Pembedaan ini bukan sekadar persoalan terminologi. Ia menentukan jenis data yang dikumpulkan dan jenis klaim yang boleh dibuat perusahaan.
Gunakan Theory of Change untuk Menguji Logika Intervensi
Setelah kegiatan dipilih, perusahaan perlu menguji apakah kegiatan tersebut secara masuk akal dapat menghasilkan outcome.
Di sinilah Theory of Change menjadi penting.
Sebagai contoh, sebuah program berasumsi bahwa pelatihan pemasaran digital akan meningkatkan pendapatan UMKM. Namun, peningkatan pendapatan baru mungkin terjadi apabila:
- produk mempunyai kualitas yang memadai;
- kapasitas produksi dapat memenuhi permintaan;
- harga kompetitif;
- bahan baku tersedia;
- pelaku usaha aktif menggunakan kanal digital;
- terdapat pasar yang sesuai;
- dan transaksi benar-benar terjadi.
Jika hambatan utama UMKM justru terletak pada kapasitas produksi atau perizinan, pelatihan pemasaran digital mungkin meningkatkan pengetahuan tanpa meningkatkan pendapatan.
Hal serupa berlaku pada program lingkungan. Penanaman mangrove hanya dapat menghasilkan pemulihan ekosistem apabila lokasi, jenis tanaman, karakter pasang surut, hak atas lahan, keterlibatan masyarakat, dan perawatan mendukung pertumbuhannya.
Theory of Change membantu perusahaan mengidentifikasi hubungan antara input, aktivitas, output, outcome, dan dampak sekaligus membuka asumsi yang selama ini tersembunyi.
Dengan demikian, pertanyaan yang diajukan bukan hanya “apakah kegiatan sudah dilaksanakan?”, tetapi juga “mengapa kita percaya bahwa kegiatan ini dapat menghasilkan perubahan?”
Target Jangka Panjang Harus Memiliki Milestone Tahunan
Target lima atau sepuluh tahun tidak cukup dibagi secara matematis ke dalam target tahunan. Tahapan implementasi perlu mengikuti urutan perubahan yang logis.
Misalnya, perusahaan menargetkan 40% peralatan operasional prioritas telah beralih ke teknologi rendah emisi pada 2030. Implementasinya mungkin membutuhkan beberapa tahap.
Tahun pertama diarahkan untuk inventarisasi peralatan, pengukuran konsumsi energi, penentuan prioritas, studi kelayakan teknologi, dan analisis kebutuhan infrastruktur.
Tahun berikutnya digunakan untuk implementasi percontohan, peningkatan kapasitas listrik, pelatihan operator, dan pengukuran kinerja awal.
Setelah hasil uji coba diperoleh, perusahaan dapat memperluas penerapan, memperbaiki spesifikasi teknis, mengembangkan pemasok, mengintegrasikan data ke sistem operasi, dan memasukkan standar rendah emisi ke dalam kebijakan pengadaan aset.
Tahapan tersebut menunjukkan bahwa milestone bukan sekadar pembagian target. Ia adalah urutan antara persiapan, uji coba, implementasi, evaluasi, perluasan, dan standardisasi.
Tanpa urutan ini, target tahunan berisiko terlalu ambisius pada awal periode atau justru menumpuk sebagian besar pekerjaan pada tahun terakhir.
Penanggung Jawab Harus Memiliki Kendali atas Sumber Dampak
Kolom PIC sering ada dalam rencana aksi, tetapi belum tentu mencerminkan kepemilikan sasaran.
Dalam target penurunan emisi, unit keberlanjutan mungkin menjadi koordinator. Namun, keputusan penggunaan bahan bakar, pengadaan peralatan, desain fasilitas, pemeliharaan, dan jadwal operasi berada pada unit lain.
Karena itu, tanggung jawab perlu dibedakan:
- siapa yang bertanggung jawab atas pencapaian sasaran;
- siapa yang mengoordinasikan;
- siapa yang melaksanakan;
- siapa yang menyediakan data;
- siapa yang menyetujui anggaran;
- siapa yang mengawasi;
- dan siapa yang perlu dikonsultasikan.
Prinsipnya sederhana:
Target harus dimiliki oleh fungsi yang mempunyai kewenangan mengubah proses yang menghasilkan dampak.
Unit keberlanjutan tetap memiliki peran penting sebagai koordinator, pengembang kerangka, penghubung antarfungsi, penjaga kualitas data, dan pelapor kemajuan. Namun, integrasi baru terjadi ketika unit operasi dan fungsi bisnis menerima target tersebut sebagai bagian dari kinerjanya sendiri.
Jika Isunya Material, Apakah Anggarannya Juga Material?
Salah satu pengujian paling jujur terhadap strategi adalah melihat alokasi sumber dayanya.
Perusahaan dapat menyebut perubahan iklim, keselamatan kerja, air, atau masyarakat lokal sebagai isu material. Namun, apabila isu tersebut tidak memengaruhi CAPEX, OPEX, RKAP, pengadaan, kebutuhan SDM, atau prioritas manajemen, status “material” berisiko berhenti sebagai label dalam laporan.
Strategi keberlanjutan dapat membutuhkan beberapa jenis pembiayaan.
CAPEX diperlukan untuk elektrifikasi peralatan, instalasi energi terbarukan, teknologi pengolahan air, infrastruktur keselamatan, serta peningkatan fasilitas.
OPEX diperlukan untuk pemeliharaan, pelatihan, audit, sertifikasi, konsultasi stakeholder, monitoring lingkungan, pendampingan masyarakat, dan pengelolaan data.
Perubahan juga membutuhkan investasi pada sistem, kompetensi, dan budaya. Biaya tersebut sering tidak menghasilkan aset fisik, tetapi menentukan keberhasilan implementasi.
Untuk BUMN, PER-1/MBU/03/2023 menegaskan bahwa Program TJSL harus dilaksanakan secara terintegrasi berdasarkan analisis risiko dan proses bisnis, terarah, terukur dampaknya, dan akuntabel. Perencanaannya juga dituangkan dalam rencana kerja dan anggaran yang menjadi bagian dari RKAP. PER-1/MBU/03/2023
Ketentuan tersebut memberikan pesan penting: keberlanjutan tidak boleh berada di luar siklus perencanaan perusahaan. Strategi harus bertemu dengan mekanisme anggaran, investasi, pengadaan, dan penilaian kinerja.
Bedakan Kewajiban, Mitigasi Dampak, dan Investasi Sosial
Dalam menerjemahkan strategi, perusahaan juga perlu membedakan tiga kelompok tindakan.
Pertama, pemenuhan kewajiban, yaitu tindakan yang harus dilaksanakan berdasarkan hukum, izin, standar keselamatan, atau persyaratan regulator. Memenuhi baku mutu, menyediakan perlindungan kerja, atau melaksanakan reklamasi tidak tepat diklaim sebagai kontribusi sukarela.
Kedua, pencegahan dan mitigasi dampak, yaitu tindakan untuk mencegah, mengurangi, atau memulihkan dampak negatif yang terkait dengan operasi perusahaan. Pengendalian debu, pemulihan mata pencaharian, penanganan konflik lahan, dan perbaikan keselamatan kontraktor termasuk di dalamnya.
Ketiga, investasi sosial strategis, yaitu kontribusi yang ditujukan untuk menciptakan manfaat sosial jangka panjang, seperti pengembangan ekonomi lokal, peningkatan kapasitas pendidikan, penguatan sistem kesehatan, atau konservasi berbasis masyarakat.
Pembedaan tersebut penting agar perusahaan tidak menggunakan kegiatan filantropi sebagai pengganti kewajiban memperbaiki dampak operasi.
Program beasiswa tidak dapat menggantikan kewajiban mengendalikan pencemaran. Bantuan UMKM tidak dapat menutupi persoalan keselamatan pekerja. Penanaman pohon tidak dapat mengompensasi kerusakan ekologis tanpa perhitungan dan pemulihan yang memadai.
KPI Harus Mengukur Pelaksanaan sekaligus Perubahan
Rencana aksi memerlukan indikator yang berjenjang.
Indikator pelaksanaan menunjukkan apakah kegiatan berjalan, misalnya persentase audit energi yang selesai atau cakupan pemasok yang telah dinilai.
Indikator output menunjukkan hasil langsung, seperti jumlah alat yang dielektrifikasi, fasilitas yang dipasangi meter air, UMKM yang memperoleh sertifikasi, atau temuan audit yang memiliki rencana tindak lanjut.
Indikator outcome menunjukkan perubahan, seperti penurunan intensitas energi, peningkatan laba usaha, penurunan kecelakaan, atau peningkatan penyelesaian pengaduan.
Indikator dampak melihat konsekuensi jangka panjang, seperti penurunan emisi absolut, peningkatan ketahanan ekonomi rumah tangga, pemulihan ekosistem, atau menurunnya risiko konflik sosial.
Selain itu, perusahaan perlu mengukur apakah perubahan sudah dilembagakan. Indikatornya dapat berupa integrasi target ESG ke KPI unit, penggunaan kriteria keberlanjutan dalam keputusan investasi, kelengkapan data, cakupan pengadaan berkelanjutan, atau hubungan antara remunerasi manajemen dan target ESG.
Seluruh indikator tidak harus berbentuk persentase. Persentase baik untuk mengukur cakupan, tetapi kurang tepat untuk semua jenis perubahan. Perusahaan dapat menggunakan angka absolut, intensitas, rasio, indeks, ukuran kualitas, maupun bukti perubahan kelembagaan.
Indikator terbaik bukan yang terlihat paling kuantitatif, melainkan yang paling tepat mewakili perubahan.
Data Keberlanjutan Harus Memiliki Pemilik
Target tidak dapat dikelola apabila data hanya dikumpulkan menjelang penyusunan laporan keberlanjutan.
Setiap indikator perlu memiliki definisi, unit pengukuran, sumber, pemilik data, frekuensi pengumpulan, metode perhitungan, batas organisasi, proses validasi, dan mekanisme koreksi.
Contoh sederhana adalah jumlah penerima manfaat. Perusahaan perlu membedakan antara peserta kegiatan, penerima manfaat langsung, penerima manfaat tidak langsung, penerima manfaat unik, dan peserta berulang. Tanpa definisi tersebut, satu orang yang mengikuti beberapa kegiatan dapat dihitung berkali-kali.
Tuntutan terhadap kualitas data akan semakin kuat dengan penerapan PSPK 1 dan PSPK 2 yang efektif mulai 1 Januari 2027. Standar tersebut mengadopsi IFRS S1 dan IFRS S2 serta menuntut keterhubungan antara tata kelola, strategi, risiko, metrik, target, dan prospek keuangan perusahaan. Ikatan Akuntan Indonesia
Data keberlanjutan karena itu perlu diperlakukan semakin mendekati disiplin data keuangan: mempunyai definisi, kontrol, dokumentasi, konsistensi, dan pihak yang bertanggung jawab.
Monitoring Harus Menghasilkan Keputusan
Salah satu perbedaan antara pelaporan dan pengelolaan adalah penggunaan data.
Dalam pelaporan, data dikumpulkan untuk menjelaskan apa yang telah terjadi. Dalam pengelolaan, data digunakan untuk menentukan apa yang harus dilakukan selanjutnya.
Review berkala perlu menjawab:
- apakah kegiatan berjalan sesuai jadwal;
- apakah output tercapai;
- apakah outcome mulai terlihat;
- apakah asumsi program masih berlaku;
- apakah muncul dampak negatif;
- apakah stakeholder mengalami perubahan yang sama;
- apakah anggaran perlu dialihkan;
- dan apakah intervensi perlu dilanjutkan, diperbaiki, diperluas, atau dihentikan.
Menghentikan kegiatan yang tidak efektif bukan selalu tanda kegagalan. Keputusan tersebut dapat menunjukkan bahwa perusahaan menggunakan bukti untuk mencegah pemborosan dan memperbaiki kualitas intervensi.
Sebaliknya, program yang terus dilanjutkan hanya karena telah menjadi agenda tahunan menunjukkan bahwa monitoring belum berfungsi sebagai sistem pembelajaran.
Kerangka Praktis: Dari Isu Material menuju Rencana Aksi
Berdasarkan berbagai proses penyusunan roadmap, penerjemahan strategi dapat dilakukan melalui delapan langkah.
Pertama, rumuskan masalah secara spesifik. Hindari memulai dari nama kegiatan. Jelaskan kondisi, lokasi, kelompok terdampak, kesenjangan, serta alasan masalah tersebut penting.
Kedua, tetapkan baseline dan batas pengukuran. Tentukan kondisi awal, sumber data, tahun dasar, definisi, dan cakupan organisasi.
Ketiga, tentukan outcome yang ingin dicapai. Jangan berhenti pada output atau jumlah kegiatan.
Keempat, bangun Theory of Change. Uji bagaimana dan dalam kondisi apa intervensi dapat menghasilkan perubahan.
Kelima, turunkan target jangka panjang menjadi milestone tahunan. Susun urutan mulai dari persiapan, uji coba, implementasi, perluasan, standardisasi, hingga evaluasi.
Keenam, tetapkan pemilik sasaran dan pembagian peran. Pastikan penanggung jawab mempunyai kewenangan atas sumber dampak.
Ketujuh, hubungkan rencana dengan CAPEX, OPEX, RKAP, dan proses bisnis. Jangan menunggu strategi selesai untuk mulai membahas anggaran.
Kedelapan, tetapkan KPI, sumber data, risiko, serta mekanisme review. Pastikan monitoring menghasilkan keputusan, bukan hanya laporan.
Rencana aksi yang dihasilkan setidaknya memuat topik material, pernyataan masalah, baseline, sasaran, target, intervensi, milestone, KPI, penanggung jawab, unit pendukung, anggaran, sumber data, risiko, mitigasi, dan jadwal evaluasi.
Namun, kelengkapan tabel bukan ukuran akhir. Rencana aksi tetap perlu diuji: apabila seluruh aktivitas selesai, apakah ada alasan yang kuat untuk meyakini bahwa outcome akan terjadi?
Dari Strategi menuju Sistem Implementasi
Strategi, roadmap, dan rencana aksi mempunyai fungsi yang berbeda.
Strategi menentukan apa yang dipilih dan mengapa. Roadmap menjelaskan urutan perubahan dari waktu ke waktu. Rencana aksi menetapkan siapa melakukan apa, kapan, dengan sumber daya berapa, dan bagaimana hasilnya diukur.
Perusahaan belum benar-benar memiliki rencana aksi apabila target tidak mempunyai pemilik, anggaran belum dialokasikan, data tidak memiliki sumber, dan hasil monitoring tidak memengaruhi keputusan.
Namun, rencana aksi juga tidak boleh dipahami sebagai dokumen yang kaku. Konteks bisnis, teknologi, regulasi, kondisi sosial, dan lingkungan dapat berubah. Perusahaan perlu menjaga konsistensi tujuan sekaligus memperbaiki jalur pencapaiannya berdasarkan bukti.
Dengan kata lain, disiplin implementasi harus berjalan bersama kemampuan beradaptasi.
Penutup
Banyak perusahaan hari ini tidak kekurangan komitmen, strategi, atau target keberlanjutan. Tantangan utamanya berada pada jarak antara dokumen strategis dan keputusan sehari-hari.
Isu material telah ditetapkan, tetapi belum dirumuskan menjadi masalah yang spesifik. Target telah diumumkan, tetapi baseline belum kuat. Program telah berjalan, tetapi hubungan antara kegiatan dan outcome belum diuji. PIC telah dicantumkan, tetapi tidak memiliki kendali. KPI telah disusun, tetapi masih berhenti pada output. Anggaran tersedia, tetapi belum diarahkan pada perubahan yang paling penting.
Menutup jarak tersebut membutuhkan lebih dari tabel rencana kerja. Perusahaan perlu menyatukan materialitas, Theory of Change, manajemen risiko, tata kelola, anggaran, data, pengukuran, dan evaluasi dalam satu sistem implementasi.
Bagi praktisi keberlanjutan, pertanyaan setelah strategi disahkan seharusnya bukan hanya, “Program apa yang akan kita jalankan tahun ini?”
Pertanyaan yang lebih penting adalah:
“Perubahan apa yang harus terjadi, siapa yang memiliki kendali untuk mewujudkannya, sumber daya apa yang harus disediakan, dan bukti apa yang menunjukkan bahwa perusahaan benar-benar bergerak?”
Strategi menunjukkan arah. Rencana aksi memastikan arah tersebut masuk ke dalam keputusan, anggaran, dan tindakan perusahaan.
Salam Keberlanjutan
Daftar Referensi
- Global Reporting Initiative. GRI 3: Material Topics 2021. https://www.globalreporting.org/pdf.ashx?id=12453
- IFRS Foundation. IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. https://www.ifrs.org/issued-standards/ifrs-sustainability-standards-navigator/ifrs-s1-general-requirements/
- IFRS Foundation. Introduction to the ISSB and IFRS Sustainability Disclosure Standards. https://www.ifrs.org/sustainability/knowledge-hub/introduction-to-issb-and-ifrs-sustainability-disclosure-standards/
- OECD. (2018). OECD Due Diligence Guidance for Responsible Business Conduct. https://www.oecd.org/en/publications/oecd-due-diligence-guidance-for-responsible-business-conduct_15f5f4b3-en.html
- Kementerian Badan Usaha Milik Negara Republik Indonesia. (2023). Peraturan Menteri BUMN Nomor PER-1/MBU/03/2023 tentang Penugasan Khusus dan Program Tanggung Jawab Sosial dan Lingkungan BUMN. https://peraturan.bpk.go.id/Details/264274/permen-bumn-no-per-1mbu032023-tahun-2023
- Otoritas Jasa Keuangan. (2017). POJK Nomor 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik. https://www.ojk.go.id/sustainable-finance/id/peraturan/peraturan-ojk/Documents/SAL%20POJK%2051%20-%20keuangan%20berkelanjutan.pdf
- Ikatan Akuntan Indonesia. (2025). Indonesia Launches Sustainability Disclosure Standards Based on IFRS S1 and S2. https://web.iaiglobal.or.id/Berita-IAI/detail/indonesia_launches_sustainability_disclosure_standards_based_on_ifrs_s1_and_s2
- United Nations Development Programme. (2009). Handbook on Planning, Monitoring and Evaluating for Development Results. UNDP.
- Kaplan, R. S., & Norton, D. P. (2008). The Execution Premium: Linking Strategy to Operations for Competitive Advantage. Harvard Business Press.
- Porter, M. E., & Kramer, M. R. (2011). Creating Shared Value. Harvard Business Review, 89(1/2), 62–77. https://hbr.org/2011/01/the-big-idea-creating-shared-value